Bail commercial LMNP : fonctionnement, risques et sortie
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
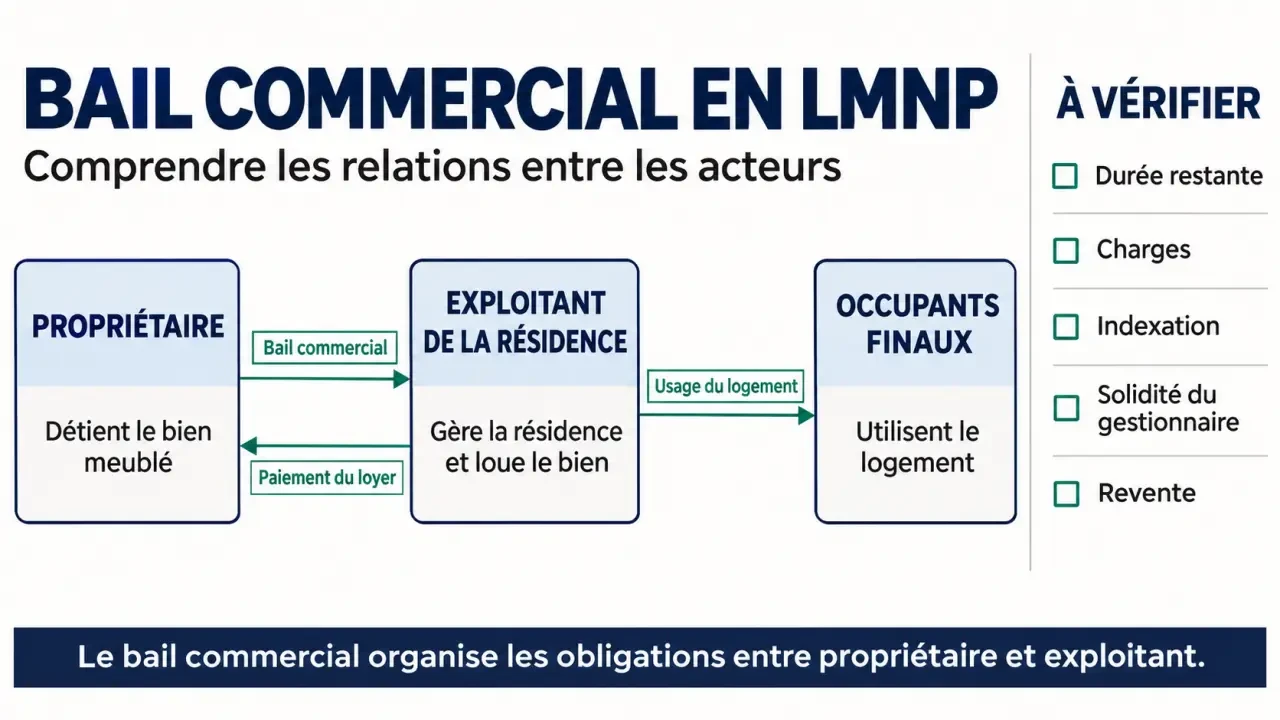
Le bail commercial en LMNP est un contrat par lequel vous louez un logement meublé à un exploitant de résidence services. Celui-ci gère les occupants et vous verse le loyer prévu au bail. Vous déléguez ainsi la gestion quotidienne, mais vos revenus dépendent de la solidité du gestionnaire et des clauses signées.
Avant d’acheter, regardez au-delà du loyer annoncé : durée restante, travaux à votre charge, révision du loyer et conditions de revente déterminent la rentabilité réelle de l’opération.
Comment fonctionne un bail commercial en LMNP ?
Trois acteurs interviennent. Vous êtes propriétaire du logement et bailleur. L’exploitant est votre locataire commercial : il prend le logement à bail et exploite la résidence. Les occupants finaux utilisent le logement dans le cadre de leur relation avec cet exploitant.
Ce montage existe notamment dans les résidences étudiantes, seniors, de tourisme ou d’affaires, ainsi que dans les établissements pour personnes âgées dépendantes.
Le bail commercial ne crée pas à lui seul le statut de loueur en meublé non professionnel.
Bail commercial ou location meublée classique ?
| Point comparé | Bail commercial en résidence services | Location meublée classique |
|---|---|---|
| Votre locataire | L’exploitant de la résidence | L’occupant du logement |
| Gestion quotidienne | Assurée par l’exploitant | Assurée par vous ou un mandataire |
| Revenus | Loyer prévu au bail, dépendant du paiement par l’exploitant | Loyer payé par l’occupant, avec risque de vacance et d’impayé |
| Souplesse | Engagement commercial long et sortie encadrée | Gestion plus directe, dans le cadre du bail d’habitation |
| Revente | Souvent destinée à un acheteur acceptant le bail | Marché dépendant notamment de l’occupation du logement |
Durée, loyers et charges : ce que prévoit le contrat
Un engagement généralement prévu pour au moins neuf ans
Le bail commercial est généralement conclu pour une durée minimale de neuf ans. Le terme indiqué ne signifie pas que vous récupérez librement le logement à cette date : le renouvellement et la fin du bail obéissent à des règles particulières.
L’expression « 3/6/9 » renvoie à la faculté de départ du locataire à certaines échéances triennales. Elle ne donne pas au propriétaire un droit général de reprendre le bien tous les trois ans.
Un loyer contractuel, mais pas une garantie absolue
Le contrat fixe le loyer et sa périodicité, par exemple mensuelle ou trimestrielle. Il peut prévoir un montant fixe ou des modalités de calcul particulières. Le loyer contractuel peut être dû même si un logement reste inoccupé, mais il n’est payé que si l’exploitant respecte ses engagements.
Une mention de « loyer garanti » ne remplace donc pas l’analyse de la garantie : identifiez qui s’engage à payer, dans quelles limites et pendant combien de temps.
Comment le loyer évolue-t-il ?
Une clause peut prévoir une indexation sur un indice, à une date donnée, parfois avec un plafond ou d’autres limites. Lisez la formule complète : le nom de l’indice ne suffit pas à connaître la hausse applicable. Une révision en cours de bail et la fixation du loyer au renouvellement sont deux sujets distincts.
Exemple simplifié : pour un loyer annuel de 6 000 €, une formule appliquant intégralement une hausse d’indice de 2 % donnerait 6 120 € par an. Avec un plafond contractuel de 1 %, la hausse serait limitée à 60 €, soit 6 060 €. Cet exemple suppose que la clause s’applique à cette échéance et ne comporte pas d’autre limite.
Qui paie les travaux et la taxe foncière ?
Le bail répartit les dépenses dans le cadre des règles applicables aux baux commerciaux. L’entretien courant est souvent confié à l’exploitant. La taxe foncière, certains travaux et le remplacement du mobilier peuvent rester à votre charge.
Repérez séparément les charges de copropriété, les grosses réparations, les mises aux normes et le mobilier. Une clause générale sur les travaux ne permet pas toujours de mesurer la dépense : les documents de copropriété et l’état du logement donnent aussi des indices sur les frais futurs.
Quels avantages et quels risques pour votre investissement ?
L’intérêt principal est la gestion déléguée. L’exploitant organise l’accueil, les séjours et l’entretien relevant de ses obligations. Pour le propriétaire, le contrat apporte une visibilité sur le loyer et ses modalités de paiement, sans recherche directe d’occupants.
Cette simplicité a une contrepartie : une grande partie du risque repose sur un seul gestionnaire. S’il rencontre des difficultés, des retards ou des impayés peuvent apparaître. En cas de procédure collective, le sort du bail et le recouvrement des loyers dépendent de la procédure ; le paiement immédiat de toutes les sommes dues n’est pas assuré.
Au renouvellement, l’exploitant peut chercher à obtenir une baisse de loyer si l’économie de la résidence ne lui permet plus de supporter le montant précédent. Une bonne occupation ne garantit pas non plus le maintien du loyer initial.
Enfin, la valeur de revente dépend à la fois du logement, du bail et de l’attrait de l’exploitant. Un acheteur peut privilégier le revenu qu’il espère percevoir plutôt que le seul prix au mètre carré.
Calculez le revenu après charges
Prenons un achat à 150 000 €, frais inclus, avec 6 000 € de loyers annuels. Le rendement brut est de 4 %. Si la taxe foncière, les charges non récupérées et une provision pour mobilier représentent ensemble 1 500 € par an, il reste 4 500 €, soit 3 % du coût d’achat, avant impôt, crédit et travaux exceptionnels.
Pour un achat à crédit, retirez aussi les échéances du prêt afin d’estimer votre trésorerie annuelle. Le résultat peut être négatif même si le rendement immobilier paraît correct.
Quelle fiscalité pour les loyers et la TVA ?
Micro-BIC ou régime réel
Les revenus de location meublée relèvent des bénéfices industriels et commerciaux. Au micro-BIC, lorsque vous remplissez les conditions du régime, un abattement forfaitaire tient compte des charges : vous ne les déduisez pas une seconde fois pour leur montant réel.
Au régime réel, vous déduisez les charges admises pour leur montant effectif et pouvez amortir le logement, hors terrain, ainsi que le mobilier. L’amortissement répartit leur coût sur plusieurs années ; son utilisation fiscale est encadrée. Le régime réel demande une comptabilité plus détaillée, mais il peut être intéressant lorsque les charges et amortissements sont importants.
Le choix ne doit pas reposer uniquement sur la première année : simulez aussi les années suivantes, notamment lorsque les intérêts d’emprunt diminuent ou que du mobilier doit être remplacé. La location meublée peut également entraîner une cotisation foncière des entreprises, la CFE.
Récupération de TVA : une possibilité sous conditions
La récupération de la TVA sur l’acquisition n’est pas automatique en LMNP. Elle suppose notamment une opération ouvrant droit à déduction et une activité soumise à la TVA dans les conditions requises. Dans certaines résidences, l’offre de services para-hôteliers joue un rôle : accueil, petit-déjeuner, ménage et fourniture de linge font partie des services à examiner.
La TVA immobilière est suivie sur une période de vingt ans. Si les conditions du droit à déduction cessent d’être remplies, une régularisation peut conduire à reverser une partie de la TVA initialement récupérée, calculée par vingtièmes pour la période restante. Une vente ne déclenche pas toujours ce reversement : le traitement dépend notamment de la poursuite de l’activité et des conditions de la cession.
Déclarez le début de votre activité auprès de l’INPI pour obtenir un SIRET. Les revenus sont ensuite à déclarer selon le régime fiscal retenu ; une activité soumise à la TVA entraîne aussi des obligations déclaratives propres.
Peut-on vendre ou sortir du bail commercial ?
Vendre avec le bail en place
Vous pouvez vendre le logement occupé par l’exploitant. L’acquéreur reprend alors en principe la position de bailleur et le bail continue. Pour apprécier le prix, il examinera notamment le loyer, la durée restante, les charges et la situation financière du gestionnaire.
Préparez le bail et ses avenants, les appels et quittances de loyers, les documents de copropriété et les éléments fiscaux liés à la TVA. Un bail proche de son échéance ou un loyer contesté peut rendre la négociation plus difficile.
Mettre fin au contrat ou refuser son renouvellement
La vente n’est pas la même chose que la résiliation. Pour sortir du bail, les possibilités dépendent du contrat, d’un éventuel accord avec l’exploitant et des règles légales. Une rupture anticipée peut entraîner des coûts ou un contentieux.
À l’échéance, le propriétaire qui refuse le renouvellement peut devoir une indemnité d’éviction, sauf notamment s’il dispose d’un motif légal permettant de la refuser. Son montant n’est pas forcément limité à quelques loyers. La fin du bail peut aussi affecter la TVA récupérée et, le cas échéant, un avantage fiscal lié à un engagement de location.
Avant de signer un accord de sortie, faites chiffrer ensemble l’indemnité éventuelle, les frais de remise en état, la TVA à régulariser et les revenus perdus pendant la transition.
La checklist avant d’acheter ou de renouveler
- Examinez l’exploitant : activité, expérience, comptes disponibles, niveau d’endettement et capacité à payer les loyers.
- Lisez le bail et tous ses avenants : durée restante, destination des lieux, loyer, calendrier de paiement, indexation et garanties.
- Reconstituez les frais du propriétaire : taxe foncière, copropriété, travaux, mises aux normes et renouvellement du mobilier.
- Étudiez la résidence : état du bâtiment, travaux votés ou envisagés et adéquation des services au public accueilli.
- Simulez plusieurs scénarios : loyer maintenu, baisse au renouvellement et interruption temporaire des paiements.
- Préparez la sortie : revente avec bail, conditions de renouvellement, indemnité éventuelle et conséquences fiscales, dont la TVA.
Si le projet reste acceptable après ces calculs, le bail commercial peut convenir à une recherche de gestion déléguée. Si son équilibre dépend d’un loyer toujours payé, sans travaux ni baisse possible, le risque est plus élevé que ne le laisse paraître le rendement affiché.
- Bail commercial LMNP : fonctionnement, risques et sortie - 9 novembre 2026
- Droits de succession entre oncle et neveu : taux et calcul - 8 novembre 2026
- Optimisation des ressources humaines : mieux répartir le travail, pas intensifier la charge - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Légataire à titre universel : comment transmettre une fraction de son patrimoine tout en respectant la réserve héréditaire
 Prélèvements sociaux sur revenus fonciers : 17,2 % de prélèvement et 6,8 % de déduction fiscale
 Coût d’un crédit immobilier : 4 leviers pour réduire votre facture totale
 Calcul de la variation de stock : 2 formules essentielles et l’erreur de signe qui fausse vos bilans