Droits de succession entre oncle et neveu : taux et calcul
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
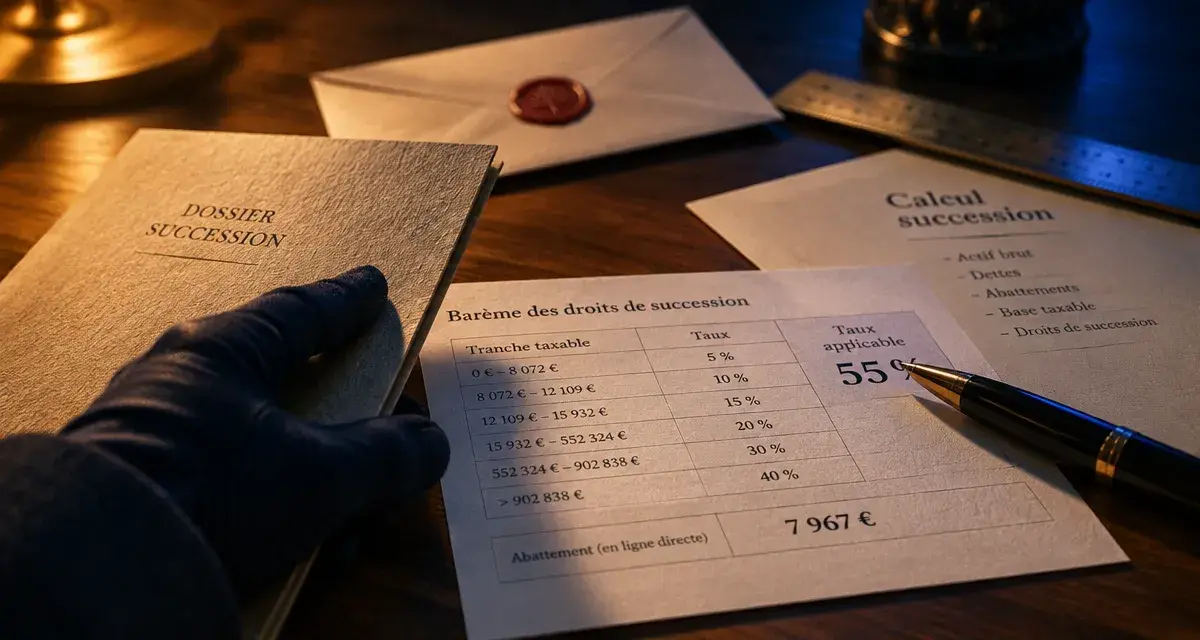
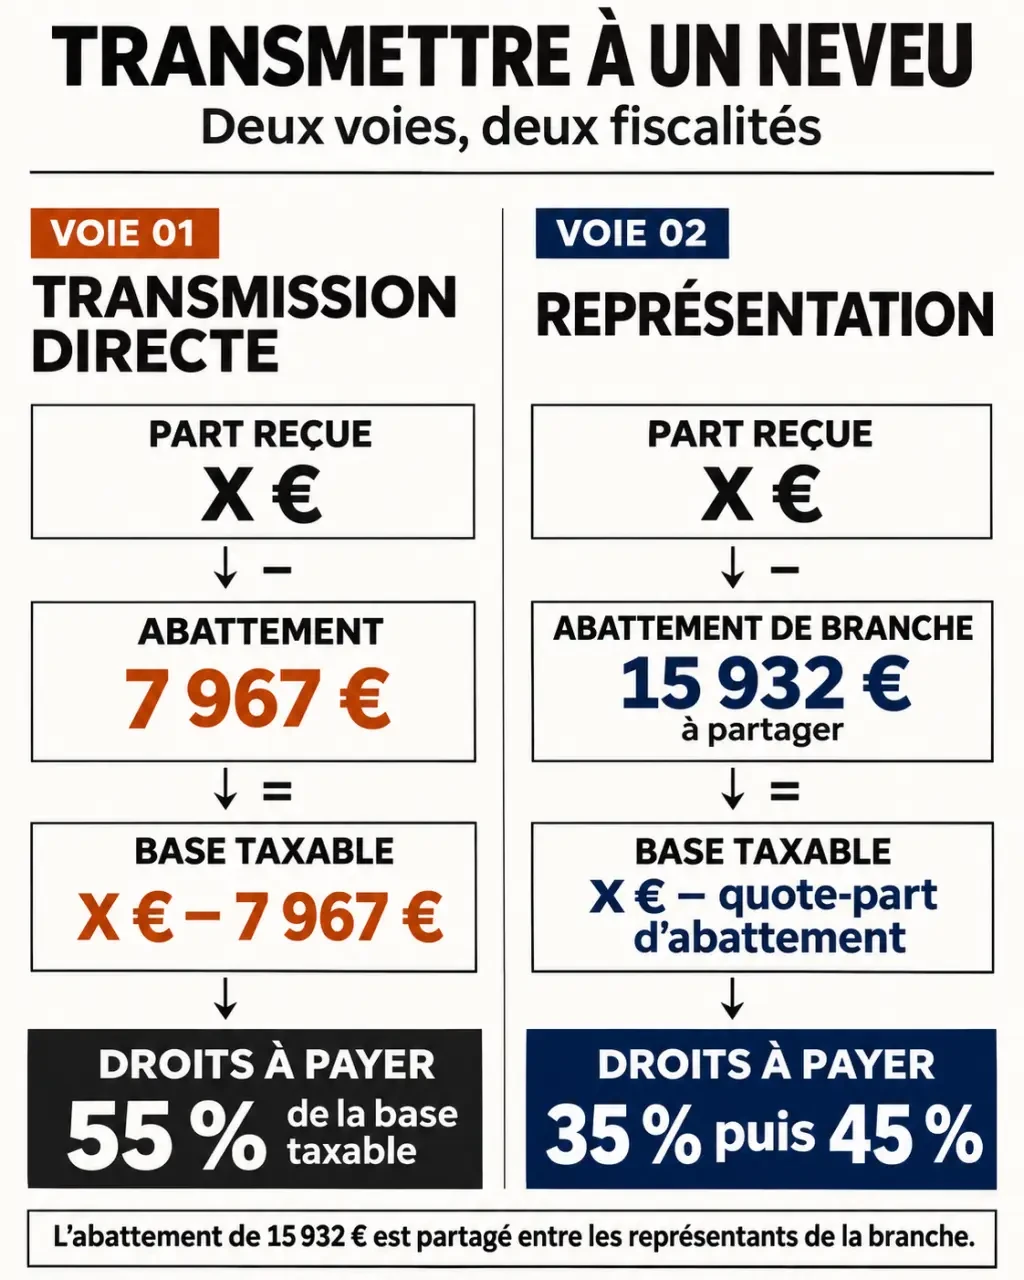
Les droits de succession entre un oncle et son neveu sont en principe calculés au taux de 55 %, après un abattement de 7 967 € sur la part reçue. Si le neveu hérite par représentation de son père ou de sa mère, frère ou sœur du défunt, un autre abattement et le barème entre frères et sœurs peuvent s’appliquer.
Le lien familial ne suffit pas toujours à hériter : la présence d’enfants, d’un conjoint ou d’autres proches, ainsi que l’existence d’un testament, déterminent les droits de chacun. Les mêmes règles concernent une tante et une nièce.
Un neveu hérite-t-il automatiquement de son oncle ?
Non. Sans testament, la loi fixe l’ordre des héritiers. Les enfants du défunt passent avant ses frères et sœurs et leurs descendants. Sans descendant, la succession revient d’abord aux parents et aux frères et sœurs du défunt ; le neveu y vient surtout à la place d’un frère ou d’une sœur du défunt qui ne peut pas succéder. La présence des parents du défunt ou d’un conjoint survivant peut modifier la répartition.
Le neveu peut aussi venir à la succession par représentation : il prend alors la place de son père ou de sa mère, frère ou sœur du défunt. C’est notamment le cas si ce parent est décédé avant l’oncle ou la tante.
Un testament permet enfin de désigner un neveu qui n’aurait pas nécessairement hérité sans cette disposition. Il ne permet toutefois pas d’écarter les droits des héritiers réservataires.
Quel abattement et quel taux s’appliquent ?
Le régime dépend de la façon dont le neveu recueille sa part. Le tableau concerne un neveu au sens fiscal : l’enfant du frère ou de la sœur du défunt.
| Situation | Abattement | Taux |
|---|---|---|
| Transmission directe au neveu, notamment par testament | 7 967 € par neveu | 55 % sur la part taxable |
| Succession par représentation du frère ou de la sœur | 15 932 € pour la branche représentée, à partager entre ses représentants | 35 % jusqu’à 24 430 € de part taxable, puis 45 % au-delà |
La représentation ne s’applique pas automatiquement parce que le bénéficiaire est un neveu. Un legs désignant directement un neveu ne devient pas une transmission par représentation du seul fait que son parent est décédé.
Le taux de 60 %, parfois associé aux successions entre proches, ne correspond pas au taux ordinaire entre un oncle et l’enfant de son frère ou de sa sœur. Il concerne notamment les personnes sans lien de parenté et les parents au-delà du quatrième degré. Un lien familial par alliance ne donne pas nécessairement le même traitement fiscal qu’un lien de parenté.
Exemple : un legs direct de 100 000 €
Supposons qu’un oncle lègue 100 000 € à son neveu, sans donation antérieure venant réduire l’abattement disponible. Le neveu ne bénéficie pas de la représentation.
- Part reçue : 100 000 €.
- Abattement personnel : 7 967 €.
- Part taxable : 100 000 € − 7 967 € = 92 033 €.
- Droits : 92 033 € × 55 % = 50 618,15 €.
- Montant restant après droits : 49 381,85 €.
Cet exemple ne comprend pas les frais de règlement de la succession. Si la part reçue comprend un bien immobilier, les droits ne disparaissent pas : le neveu doit aussi prévoir leur financement, même s’il souhaite conserver le bien.
Exemple : deux neveux représentent leur parent
Un frère du défunt est décédé avant lui. Ses deux enfants recueillent ensemble, par représentation, une part de 100 000 €, soit 50 000 € chacun. En supposant que l’abattement de la branche est entièrement disponible, chacun bénéficie de la moitié de 15 932 €, soit 7 966 €.
La base taxable de chaque neveu est donc de 42 034 €. Les droits de chacun s’élèvent à 24 430 € × 35 %, soit 8 550,50 €, puis à 17 604 € × 45 %, soit 7 921,80 €. Le total est de 16 472,30 € par neveu.
Que change un testament en faveur d’un neveu ?
Le testament permet de nommer le bénéficiaire et de préciser ce qu’il reçoit. Un legs particulier peut porter sur un bien déterminé ; un legs universel vise l’ensemble du patrimoine transmissible, sous réserve des droits protégés par la loi.
Le neveu n’est pas héritier réservataire. L’oncle ou la tante peut donc le favoriser par testament, mais aussi modifier ses dispositions. À l’inverse, les enfants du défunt bénéficient d’une réserve : seule la quotité disponible peut être attribuée librement. Elle représente la moitié de la succession avec un enfant, un tiers avec deux enfants et un quart avec trois enfants ou plus.
En l’absence de descendants, un conjoint survivant peut lui aussi avoir des droits réservataires. Ainsi, une personne célibataire sans enfant peut en principe léguer tous ses biens à un neveu ; une personne mariée sans enfant ne peut pas nécessairement faire de même.
Le testament olographe est écrit entièrement à la main, daté et signé par son auteur. Le testament authentique est établi par un notaire. Le dépôt chez un notaire et l’inscription des dispositions au Fichier central des dispositions de dernières volontés facilitent leur recherche au décès. Un nouveau testament peut révoquer ou modifier les volontés précédentes.
Comment transmettre à un neveu en réduisant les droits ?
| Outil | Intérêt pratique | Point d’attention |
|---|---|---|
| Donation | Transmettre de son vivant une somme ou un bien | Le donateur se dessaisit du bien donné ; les donations récentes peuvent réduire l’abattement disponible |
| Assurance-vie | Désigner un bénéficiaire pour un capital versé au décès | La fiscalité dépend notamment de l’âge lors des versements et de la rédaction de la clause |
| Donation de nue-propriété | Transmettre un bien tout en conservant son usage ou ses revenus | Le neveu reçoit la nue-propriété, pas la pleine jouissance immédiate |
Faire une donation ou un don familial
Pour un neveu, l’abattement personnel de 7 967 € peut s’appliquer à une donation directe, sans attendre le décès. Les donations consenties par la même personne au même bénéficiaire au cours des quinze années précédentes peuvent toutefois réduire l’abattement encore disponible pour une nouvelle transmission.
Un don familial de somme d’argent peut aussi être exonéré jusqu’à 31 865 €, sous conditions. Pour un don à un neveu ou à une nièce, le donateur ne doit notamment pas avoir de descendant. Cette exonération peut se cumuler avec l’abattement personnel si toutes les conditions sont remplies. Le don doit être déclaré, même lorsqu’il ne donne pas lieu à des droits.
Désigner son neveu dans une assurance-vie
Une assurance-vie permet de nommer un neveu dans la clause bénéficiaire. Les sommes transmises au décès suivent alors un régime fiscal distinct de celui d’un legs ordinaire.
Pour les versements effectués avant les 70 ans de l’assuré, un abattement de 152 500 € par bénéficiaire peut s’appliquer. Pour les versements effectués après 70 ans, l’abattement de 30 500 € est global : il est partagé entre les bénéficiaires concernés, et non accordé à chacun.
La clause doit identifier clairement le bénéficiaire et prévoir, si nécessaire, ce qui se passe s’il décède avant l’assuré. L’assurance-vie ne remplace pas automatiquement un testament pour les autres biens du patrimoine.
Donner la nue-propriété d’un logement
Avec une donation de nue-propriété, l’oncle ou la tante conserve l’usufruit : il peut en principe habiter le logement ou en percevoir les loyers. Le neveu reçoit la nue-propriété et réunit normalement l’usufruit à celle-ci au décès de l’usufruitier.
Les droits de donation sont calculés sur la valeur de la nue-propriété, et non sur celle de la pleine propriété. Cette valeur dépend notamment de l’âge de l’usufruitier au moment de la donation. L’opération convient à une transmission immobilière préparée à l’avance, mais elle limite la liberté de disposer seul du bien ensuite.
Une SCI familiale peut servir à organiser la détention d’un immeuble et la transmission de parts. Elle ne supprime pas, à elle seule, les droits dus entre un oncle et son neveu ; elle implique aussi une gestion de la société.
Représentation, renonciation et situations particulières
Que se passe-t-il si le parent du neveu renonce ?
La représentation peut aussi jouer lorsque le frère ou la sœur du défunt renonce à la succession. Ses enfants peuvent alors être appelés à sa place.
Si plusieurs enfants représentent le même parent, ils se partagent la part qui aurait correspondu à cette branche. L’abattement applicable à la branche est également réparti entre eux.
Un neveu handicapé bénéficie-t-il d’un avantage ?
Un héritier dont le handicap répond aux conditions fiscales peut bénéficier d’un abattement spécifique, en plus de celui lié à son lien de parenté. Le bénéfice dépend notamment des conséquences du handicap sur sa capacité à travailler dans des conditions normales.
Quelles démarches après le décès ?
- Rassembler les documents utiles : état civil, livret de famille, testament connu, éléments sur les donations antérieures et liste des biens et dettes.
- Établir les droits de chacun : l’ordre des héritiers, le testament et une éventuelle représentation déterminent la part recueillie.
- Évaluer l’actif et le passif : les droits portent sur la part successorale taxable, pas simplement sur le solde d’un compte bancaire.
- Déposer la déclaration et payer les droits : le délai indiqué est de six mois pour un décès en France métropolitaine et de douze mois pour un décès à l’étranger.
Le notaire intervient notamment lorsqu’un bien immobilier fait partie de la succession.
Articles qui pourraient vous intéresser :
 Déblocage des fonds de succession : délais, étapes et solutions pour percevoir votre héritage
 Vendre ses parts de SCPI : les 3 étapes indispensables pour maîtriser votre sortie et limiter les frais
 Crédit étranger et fichage FICP : les solutions réelles pour obtenir un financement
 EuroRaiser : taux de défaut, fiabilité réelle et avis des investisseurs