Assurance perte de revenus : le montant promis ne suffit pas à choisir
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
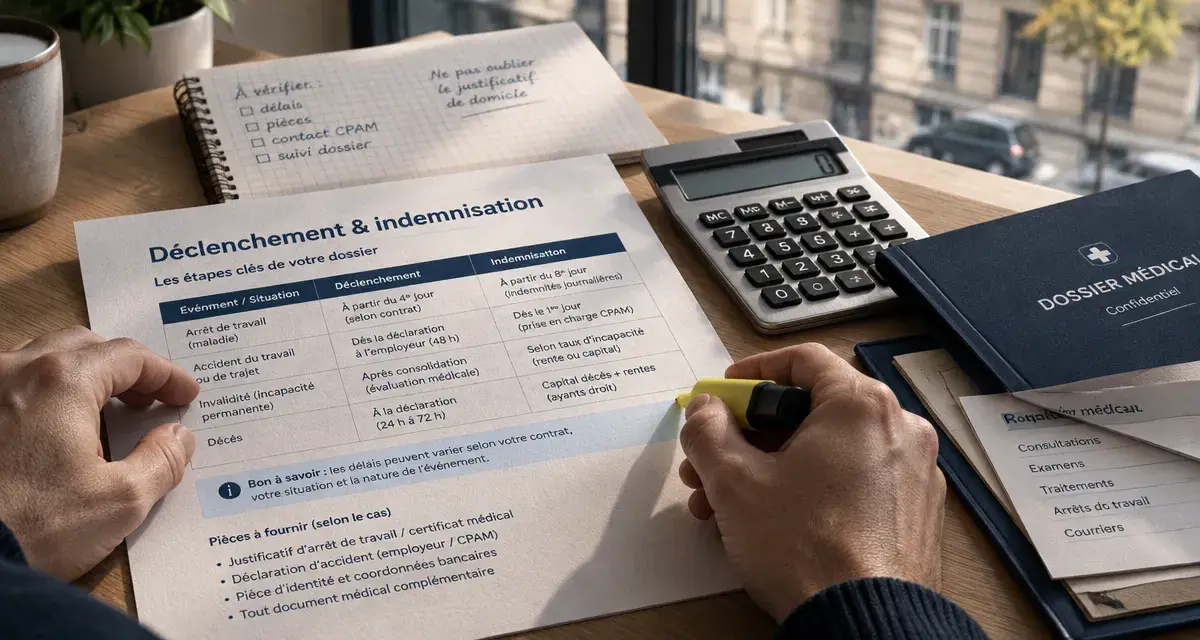
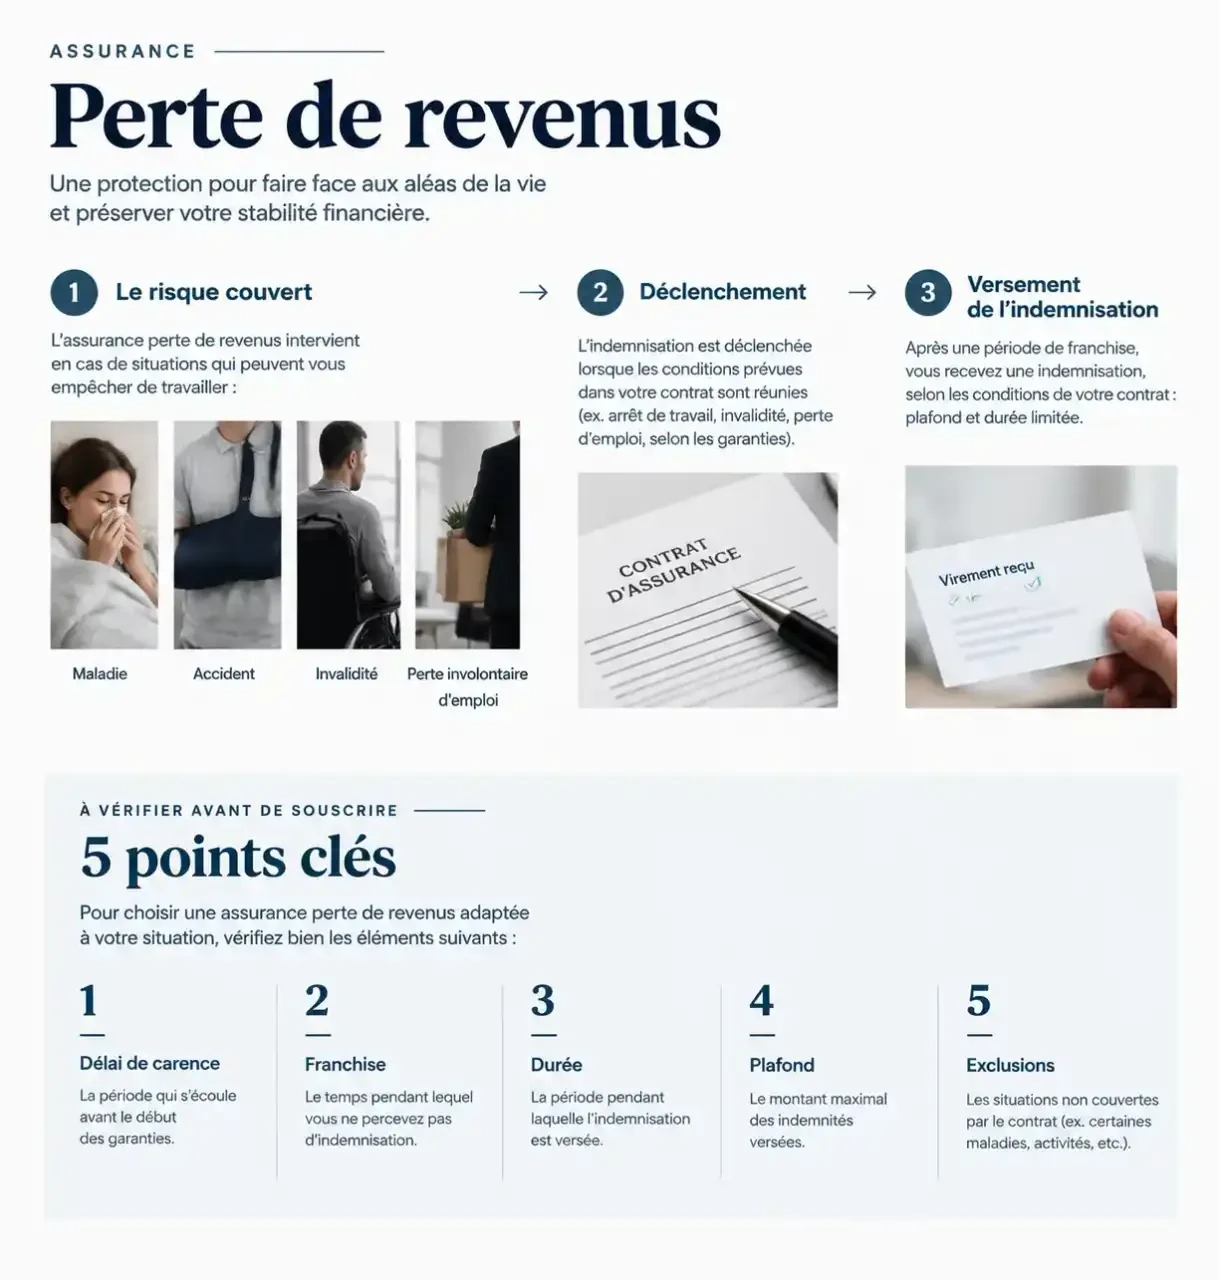
Un arrêt de travail, une invalidité ou une perte d’emploi peuvent déséquilibrer un budget bien avant que les dépenses diminuent. Une assurance perte de revenus vise à compenser une partie de cette baisse, mais son intervention dépend d’un événement précisément défini au contrat. Avant de comparer les cotisations, il faut donc vérifier ce qui déclenche l’indemnisation, quand elle commence et combien de temps elle dure.
Identifier le risque à couvrir avant de choisir une assurance
L’expression « assurance perte de revenus » ne désigne pas une protection unique. Elle recouvre plusieurs garanties dont les objectifs diffèrent. Un contrat couvrant l’incapacité de travailler après une maladie ne protège pas automatiquement contre le chômage. De même, une baisse de chiffre d’affaires ne constitue pas nécessairement un événement assuré.
Calculer le manque à gagner mensuel
Estimez votre besoin de financement mensuel à partir de vos dépenses essentielles et des ressources maintenues pendant l’arrêt ou la perte de revenus.
Estimation mensuelle
- Dépenses essentielles saisies
- 0,00 €
- Ressources maintenues saisies
- 0,00 €
Calcul indicatif selon la formule : max(0, dépenses essentielles − ressources maintenues). Ce montant ne constitue ni le montant assurable ni l’indemnité contractuelle. Vérifiez dans votre contrat les franchises, plafonds, délais et prestations prises en compte.
Maladie, accident et invalidité : la logique de prévoyance
La prévoyance peut prévoir des indemnités journalières lorsque l’assuré se trouve temporairement dans l’incapacité de travailler. Elle peut également inclure une rente en cas d’invalidité, selon les critères et les seuils du contrat. La définition de l’incapacité est déterminante : ne plus pouvoir exercer son métier habituel n’équivaut pas toujours, pour l’assureur, à ne pouvoir exercer aucune activité professionnelle.
Pour un indépendant dont les revenus reposent directement sur son activité, cette distinction mérite une attention particulière. Un artisan empêché d’accomplir des gestes physiques ou un professionnel dont la pratique exige une grande précision doit vérifier comment sa profession est prise en compte.
Perte d’emploi, crédit et activité professionnelle : des protections différentes
Une garantie perte d’emploi intervient uniquement dans les situations prévues, souvent autour d’une perte involontaire d’emploi. Une démission, une rupture conventionnelle ou une fin de contrat ne doivent jamais être supposées couvertes sans vérification. Lorsqu’elle est rattachée à un crédit, la garantie peut prendre en charge une partie des échéances plutôt que verser un revenu librement utilisable.
L’assurance pertes d’exploitation répond à une autre logique : elle protège l’entreprise contre les conséquences financières de certains événements garantis. Elle ne remplace pas automatiquement une assurance destinée à préserver les revenus personnels du dirigeant.
Calculer le manque à gagner réel, pas seulement le salaire perdu
Le bon niveau de couverture dépend du budget à préserver et des prestations déjà accessibles. Le statut professionnel, le régime obligatoire, les garanties collectives et les dispositions de l’employeur peuvent modifier sensiblement le revenu conservé pendant un arrêt. Il faut les examiner avant de souscrire une protection supplémentaire.
Partir des dépenses indispensables du foyer
Recensez le logement, l’alimentation, les charges courantes, les remboursements de crédit et les dépenses familiales incompressibles. Ajoutez les frais qui resteraient à votre charge malgré l’interruption d’activité. À l’inverse, distinguez les dépenses professionnelles susceptibles de diminuer. L’objectif n’est pas nécessairement de reconstituer chaque euro de revenu, mais d’éviter un déficit mensuel difficile à absorber.
Par exemple, un foyer ayant 2 400 euros de dépenses essentielles et 1 600 euros de ressources maintenues présente un besoin de financement de 800 euros par mois. Cet exemple de calcul ne préjuge ni du montant assurable ni de l’indemnité effectivement versée : les règles du contrat restent déterminantes.
Vérifier les ressources qui continueront d’entrer
Consultez les garanties de votre régime obligatoire, votre convention collective, votre contrat de prévoyance d’entreprise et, le cas échéant, vos assurances de crédit. Pour un travailleur indépendant, vérifiez aussi les droits liés à son affiliation et les conditions propres à son activité. Demandez des précisions écrites lorsque le montant ou la durée des prestations restent incertains.
Pensez votre trésorerie comme une marée : ce n’est pas seulement le niveau moyen qui compte, mais le moment où l’eau se retire. Des indemnités suffisantes sur le papier peuvent arriver après le loyer et les prélèvements. Placez sur un calendrier les dépenses, les premiers versements attendus et la fin éventuelle du maintien de salaire. Vous identifierez ainsi le creux à financer par une épargne disponible, même avec une bonne couverture.
Lire les clauses qui déterminent l’indemnisation
Deux contrats affichant une indemnité comparable peuvent offrir des protections très différentes. Le montant annoncé doit toujours être rapproché des conditions de déclenchement, des limites de durée et du mode de calcul des prestations.
| Point à vérifier | Conséquence concrète |
|---|---|
| Délai de carence | Période suivant la prise d’effet pendant laquelle certaines garanties ne s’appliquent pas. |
| Franchise | Période non indemnisée après la survenue de l’événement garanti, selon les modalités contractuelles. |
| Durée d’indemnisation | Limite pendant laquelle les prestations peuvent être versées pour un sinistre. |
| Plafond et mode de calcul | Montant maximal et éventuelle prise en compte des autres revenus ou prestations. |
| Exclusions | Situations, activités ou affections qui ne sont pas couvertes. |
Prestation forfaitaire ou indemnitaire : une différence majeure
Dans une logique forfaitaire, la prestation repose sur le montant convenu, sous réserve des conditions contractuelles. Dans une logique indemnitaire, elle dépend de la perte de revenus constatée et peut tenir compte des sommes versées par ailleurs. Il faut donc demander une simulation tenant compte de vos autres prestations, plutôt que comparer uniquement les montants affichés.
Pour des revenus variables, vérifiez la période de référence utilisée et les justificatifs exigés. Une année atypique, une installation récente ou un changement de statut peuvent compliquer l’évaluation. Ces points gagnent à être clarifiés avant la souscription, pas au moment du sinistre.
Exclusions, santé et reprise partielle
Lisez les dispositions concernant les affections psychiques, les troubles du dos, les sports pratiqués et les déplacements professionnels : leur traitement varie selon les contrats. Lorsqu’un questionnaire de santé est demandé, répondez avec exactitude aux questions posées. Vérifiez également le sort des indemnités en cas de reprise à temps partiel, de rechute ou de changement d’activité.
Comparer les offres et préparer un éventuel sinistre
Une comparaison utile se fait à garanties équivalentes : même événement couvert, même franchise, même durée et même niveau de prestation. Une cotisation plus faible peut simplement correspondre à une période sans indemnisation plus longue ou à une définition plus restrictive de l’incapacité.
Demandez les documents contractuels et faites préciser les points ambigus par écrit. Le tarif mérite aussi d’être examiné dans la durée : modalités d’évolution de la cotisation, âge de fin des garanties, conditions de renouvellement et conséquences d’un changement de profession. Le traitement fiscal éventuel dépend du statut et du dispositif retenu ; il ne doit pas être présumé.
- Avant de signer : confrontez les garanties à votre métier et à votre budget réel.
- À chaque changement important : réévaluez la couverture après une hausse de charges, une nouvelle activité ou une évolution familiale.
- En cas de sinistre : respectez le délai de déclaration et conservez les justificatifs médicaux, professionnels et financiers demandés.
- En cas de désaccord : demandez le motif écrit de la décision, puis utilisez la procédure de réclamation et, si nécessaire, la médiation compétente.
Le choix pertinent n’est donc pas forcément l’assurance qui promet le versement le plus élevé. C’est celle dont les conditions correspondent à votre risque et dont le calendrier d’indemnisation reste compatible avec vos charges. Une épargne de précaution complète cette protection pour les délais et les dépenses qui demeurent à votre charge.
- Assurance perte de revenus : le montant promis ne suffit pas à choisir - 5 novembre 2026
- Changer de notaire en cours de succession : transférer le dossier sans perdre les actes déjà réalisés - 4 novembre 2026
- Contrat de travail : la signature sous deux jours n’est pas une règle générale - 3 novembre 2026
Articles qui pourraient vous intéresser :
 Valeur du point notariat : les deux hausses salariales et leur impact sur vos revenus
 Succession : les 5 actes notariés indispensables pour sécuriser votre héritage
 Rentabilité financière : formule, interprétation et leviers de performance
 Vérification réglementaire d’un chèque : 4 points de contrôle pour éviter le rejet