Produits constatés d’avance : le compte 487 pour ne pas gonfler votre chiffre d’affaires
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Une facture émise avant la clôture ne constitue pas toujours un chiffre d’affaires acquis à l’exercice. Lorsque la livraison ou la prestation reste à effectuer, les produits constatés d’avance (PCA) permettent de reporter la part concernée sur l’exercice approprié. Cette régularisation s’enregistre hors taxes au crédit du compte 487, en contrepartie du compte de produit initialement utilisé.
Reconnaître un PCA sans confondre facturation et réalisation
Les produits constatés d’avance répondent au principe d’indépendance des exercices : un produit doit être rattaché à l’exercice auquel correspond la livraison du bien ou l’exécution du service. La date de facture et celle du paiement ne suffisent donc pas à déterminer le chiffre d’affaires de la période.
À la clôture, il faut rechercher les produits déjà comptabilisés dont la contrepartie reste entièrement ou partiellement à fournir. Un abonnement annuel, un contrat de maintenance couvrant deux exercices ou une marchandise facturée mais non livrée peuvent nécessiter cette régularisation. Elle peut aussi intervenir lors d’une situation comptable intermédiaire.
Trois dates doivent être distinguées : la facturation constate la créance, l’encaissement correspond au mouvement de trésorerie, tandis que la livraison ou l’exécution détermine le rattachement du produit. Une facture impayée peut donc donner lieu à un PCA. Inversement, un encaissement anticipé ne constitue pas automatiquement un produit à régulariser : un acompte enregistré en compte d’avances clients ne doit pas être retraité comme s’il figurait déjà en chiffre d’affaires.
Pour une prestation partiellement exécutée, seule la fraction correspondant au travail restant à réaliser est différée. Le contrat et les éléments prouvant l’avancement priment sur une simple lecture de la date de facture.
Calculer la part à reporter à partir de l’obligation restante
Le prorata temporel pour une prestation régulière
Lorsque le service est rendu uniformément dans le temps, le montant du PCA se calcule au prorata de la période restant à couvrir. La formule est : montant HT du contrat × durée restante / durée totale. Le découpage en mois convient à des périodes mensuelles complètes ; un calcul en jours peut être préférable lorsque les dates ne coïncident pas avec des débuts ou fins de mois.
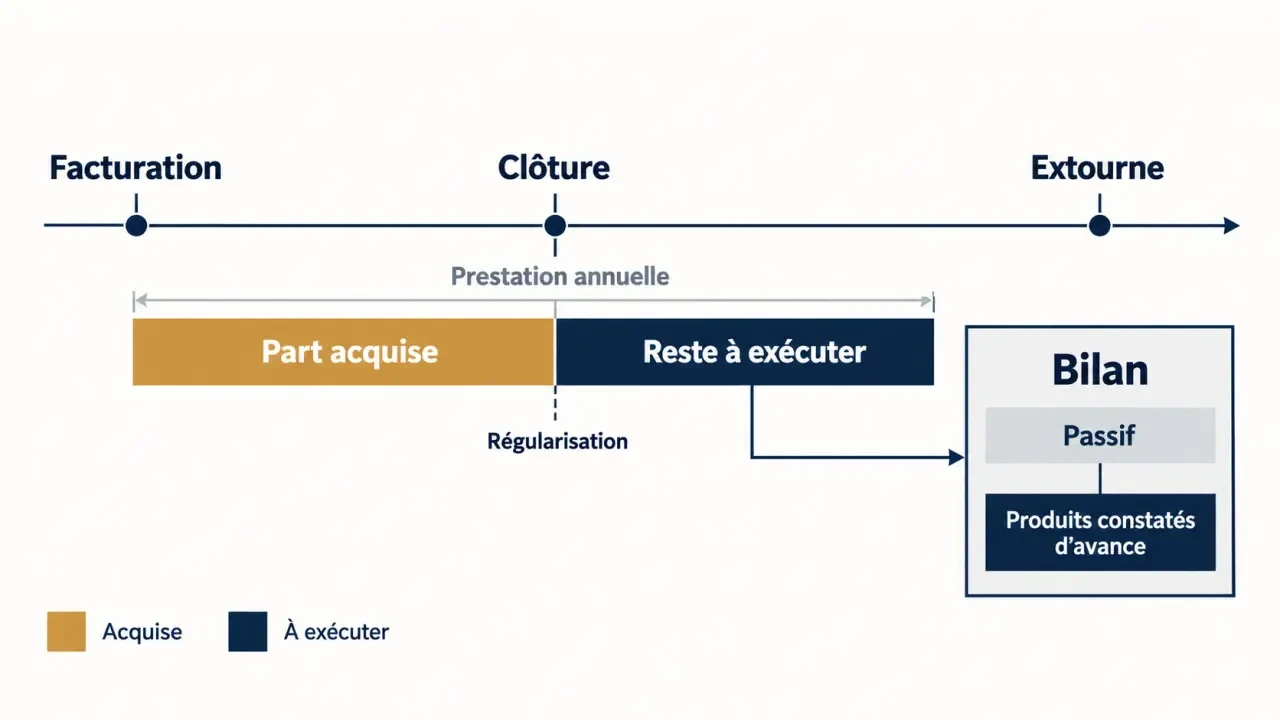
Prenons une prestation de 10 000 euros HT du 1er juillet N au 30 juin N+1, entièrement comptabilisée à la facturation. À la clôture du 31 décembre N, six mois sur douze restent à exécuter. Le PCA atteint donc 10 000 × 6/12 = 5 000 euros. Les 5 000 euros restants demeurent en produits de N.
Autre illustration : un loyer annuel de 12 000 euros HT couvrant la période du 1er octobre au 30 septembre suivant. Pour le bailleur, à la clôture du 31 décembre, neuf mois concernent l’exercice suivant : 12 000 × 9/12 = 9 000 euros sont à constater d’avance.
Une mesure d’avancement plutôt qu’un calendrier automatique
Le temps écoulé n’est pas toujours la bonne jauge. Pour une mission comprenant un diagnostic, une installation puis une formation, la moitié de la durée contractuelle ne représente pas nécessairement la moitié de la prestation. Rapprochez les livrables acceptés, les étapes contractuelles et leur valorisation : vous mesurerez ce qui reste réellement dû au client, plutôt qu’un simple nombre de jours. Cette méthode doit rester cohérente avec les règles de reconnaissance du produit applicables au contrat.
Pour les marchandises, on retient le montant HT correspondant aux biens dont la vente ne peut pas encore être rattachée à l’exercice. Vérifiez les conditions contractuelles de livraison et de transfert, notamment si les biens sont en transit à la clôture.
Enregistrer le compte 487, puis extourner la régularisation
Le compte 487 « Produits constatés d’avance » reçoit la fraction du produit différée. À la clôture, le compte de produit initial est débité et le compte 487 est crédité. Il ne s’agit ni d’annuler la facture commerciale ni de modifier la créance client.
| Opération | Moment | Compte débité | Compte crédité |
|---|---|---|---|
| PCA sur prestation de services | Clôture | 706 – Prestations de services | 487 – Produits constatés d’avance |
| PCA sur vente de marchandises | Clôture | 707 – Ventes de marchandises | 487 – Produits constatés d’avance |
| Extourne d’une prestation | Ouverture suivante | 487 – Produits constatés d’avance | 706 – Prestations de services |
| Extourne d’une vente | Ouverture suivante | 487 – Produits constatés d’avance | 707 – Ventes de marchandises |
Dans l’exemple de la prestation annuelle, l’écriture du 31 décembre N consiste à débiter le compte 706 de 5 000 euros et créditer le compte 487 du même montant. Le 1er janvier N+1, l’extourne inverse ces mouvements : débit du 487 et crédit du 706 pour 5 000 euros.
Cette contrepassation réintroduit le produit dans le nouvel exercice sans émettre une seconde facture. Pour un contrat pluriannuel, elle ne dispense pas d’un nouvel examen à chaque clôture : toute fraction concernant encore des exercices futurs doit rester différée. Pour un loyer, utilisez le compte de produit adapté à sa nature, et non automatiquement le compte 706.
Lire les effets sur le bilan, le résultat et la TVA
Le PCA figure au passif du bilan, dans la rubrique des produits constatés d’avance. Il traduit une obligation envers le client : l’entreprise a comptabilisé un produit, mais doit encore fournir tout ou partie de sa contrepartie.
Au compte de résultat, la régularisation réduit le produit de l’exercice initial. Lorsqu’elle porte sur une vente ou une prestation relevant du chiffre d’affaires, celui-ci diminue du montant différé. Le résultat baisse d’autant, toutes choses égales par ailleurs. L’analyse de la marge exige toutefois de vérifier aussi le rattachement des charges correspondantes : le PCA ne corrige pas, à lui seul, tous les décalages de coûts.
L’écriture de PCA ne modifie pas la TVA. Elle est enregistrée hors taxes, sans mouvement d’un compte de TVA. L’exigibilité de la taxe suit ses propres règles, selon la nature de l’opération, les encaissements et, le cas échéant, l’option pour les débits. Une baisse du chiffre d’affaires comptable ne justifie donc pas automatiquement une diminution de TVA collectée.
Les charges constatées d’avance suivent une logique symétrique : elles concernent un achat déjà comptabilisé dont l’utilité appartient à un exercice futur. Elles utilisent le compte 486, figurent à l’actif et diminuent les charges de l’exercice. Le PCA concerne au contraire le vendeur, utilise le compte 487 et diminue ses produits.
Sécuriser la clôture avec un dossier vérifiable
Un calcul exact doit pouvoir être expliqué plusieurs mois après son enregistrement. Préparez un tableau de suivi par contrat indiquant le client, la facture, le montant HT, les dates couvertes, la part réalisée et le montant reporté.
- Rapprochez les factures des contrats, bons de livraison et justificatifs d’exécution.
- Documentez le prorata ou la méthode d’avancement retenue.
- Vérifiez la concordance entre le tableau de calcul et le solde du compte 487.
- Contrôlez l’extourne pour éviter un oubli ou une double reprise.
- Réexaminez les contrats modifiés, annulés ou faisant l’objet d’un avoir.
Lorsque les montants sont significatifs, prévoyez une information adaptée dans l’annexe comptable, selon les obligations applicables à l’entreprise. Pour les contrats complexes ou les modalités d’exécution incertaines, faites valider le traitement par votre expert-comptable : le point décisif reste la justification du produit réellement acquis à chaque exercice.
- Produits constatés d’avance : le compte 487 pour ne pas gonfler votre chiffre d’affaires - 1 novembre 2026
- Formation conseiller assurance : bac+2, CQP ou alternance, quel parcours choisir selon votre profil ? - 31 octobre 2026
- STMG gestion et finance : un enseignement qui ouvre des portes, à condition d’aimer les chiffres - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Frais de notaire sur donation : barème par tranches et stratégies pour optimiser votre transmission
 Usufruit de SCPI : percevoir 100 % des loyers avec seulement 20 % du capital
 Saisie immobilière : pourquoi le montant de votre dette ne vous protège pas
 Crédit à La Banque Postale : quels délais réels pour obtenir vos fonds ?