Comptabilisation diagnostic immobilier : charge en 6226 ou coût d’acquisition du bien ?
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
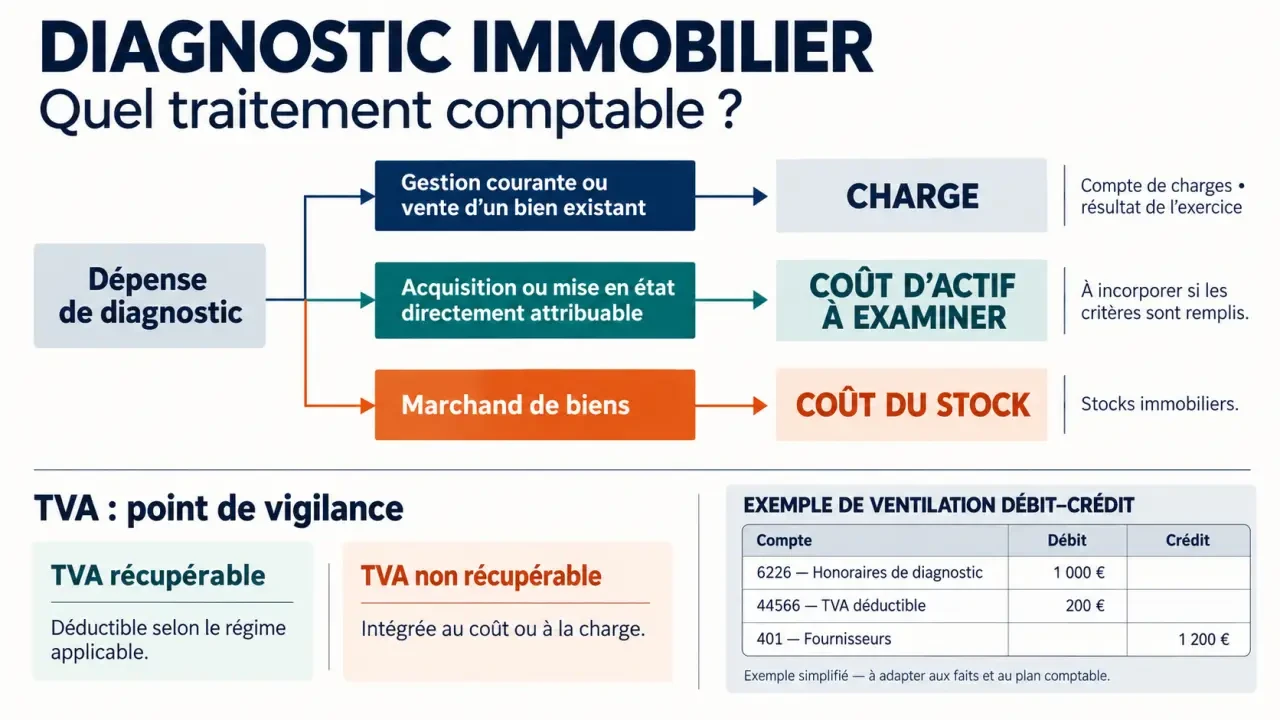
Une facture de diagnostic immobilier se comptabilise généralement en charge lorsqu’elle concerne la gestion courante d’un bien, sa location ou sa vente. Le compte 6226 « Honoraires » constitue une affectation habituelle pour cette prestation technique. Toutefois, un diagnostic directement lié à l’acquisition d’un immeuble peut relever du coût d’entrée de l’actif. Le bon traitement dépend donc de l’opération concernée, du régime comptable de l’entité et des conditions de récupération de la TVA.
Identifier l’usage du diagnostic avant de choisir un compte
Le libellé « diagnostic immobilier » ne suffit pas à déterminer l’écriture comptable. Un diagnostic de performance énergétique, un repérage amiante ou un contrôle d’installation peut intervenir à des étapes très différentes de la vie d’un immeuble. C’est la finalité de la dépense, et non son seul intitulé, qui guide son classement.
Quiz pédagogique
Quiz : comptabilisation d’un diagnostic immobilier
Testez vos connaissances sur le traitement comptable d’une prestation de diagnostic immobilier.
Location, gestion courante et préparation d’une vente
Lorsqu’un propriétaire fait réaliser un diagnostic pour louer un local, renouveler un dossier réglementaire ou préparer la vente d’un immeuble déjà détenu, la facture est généralement enregistrée en charge. Elle rémunère une expertise ponctuelle et ne crée pas, à elle seule, un nouvel actif. Le fait qu’un diagnostic reste valable plusieurs années ne suffit pas à justifier son immobilisation.
Une dépense engagée par le vendeur pour constituer le dossier de vente ne vient donc pas automatiquement augmenter la valeur comptable du bâtiment. Il faut également distinguer le diagnostic des éventuels travaux qu’il préconise : l’expertise et la remise en état sont deux opérations à analyser séparément.
Acquisition, chantier ou activité de marchand de biens
Un diagnostic commandé par l’acquéreur peut appeler un traitement différent s’il est directement attribuable à l’acquisition de l’immeuble ou à sa mise en état d’utilisation. Son inclusion dans le coût de l’actif doit alors être examinée, sans assimiler automatiquement toute étude préalable à une dépense immobilisable.
Pour un marchand de biens, l’immeuble destiné à la revente relève en principe des stocks et non des immobilisations. Les dépenses directement attribuables à cette opération s’analysent donc au regard du coût du stock. Appliquer mécaniquement un compte d’immobilisation à toute facture liée à un achat immobilier serait inadapté.
Enregistrer la facture en charge : comptes et exemple d’écriture
Pour une prestation de diagnostic indépendante, le compte 6226 « Honoraires » est couramment utilisé. Certaines entreprises retiennent un autre compte de services extérieurs selon leur plan de comptes et la nature précise de la mission. L’essentiel est de conserver une affectation cohérente, documentée et stable pour des prestations comparables.
Exemple avec une TVA entièrement déductible
Une société reçoit une facture de diagnostic de 300 € hors taxes, avec 60 € de TVA, soit 360 € toutes taxes comprises. En supposant que la TVA soit intégralement récupérable et que la prestation constitue une charge, l’écriture à réception de la facture est la suivante :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6226 | Honoraires de diagnostic immobilier | 300 € | |
| 44566 | TVA déductible sur autres biens et services | 60 € | |
| 401 | Fournisseur diagnostiqueur | 360 € |
Lors du règlement, le compte 401 est débité de 360 € et le compte 512 « Banque » est crédité du même montant. Le paiement solde ainsi la dette fournisseur, sans constater une seconde fois la charge.
Lorsque la TVA n’est pas récupérable
Si l’activité concernée n’ouvre aucun droit à déduction, la TVA fait partie de la charge. Dans cet exemple, le compte 6226 est alors débité de 360 € et le compte 401 crédité de 360 €. En cas de droit à déduction partiel, seule la fraction récupérable est portée au compte de TVA déductible ; le solde augmente la charge.
La présence de TVA sur la facture ne prouve pas qu’elle est déductible. Il faut notamment vérifier l’affectation de l’immeuble et le régime de l’activité locative. Une location d’habitation exonérée et une location de locaux professionnels soumise à TVA ne conduisent pas nécessairement au même traitement.
Rattacher certains diagnostics au coût de l’immeuble
L’immobilisation d’une dépense suppose davantage qu’un lien général avec un bâtiment. Il faut apprécier son caractère directement attribuable à l’acquisition ou à la mise en état de fonctionnement du bien selon l’utilisation prévue. Une étude exploratoire, une obligation courante du propriétaire et une expertise indispensable à un projet identifié ne sont pas interchangeables.
Documenter le lien avec l’opération
Pour justifier le traitement retenu, conservez la lettre de mission, la facture détaillée et les documents permettant de relier le diagnostic au projet. Une facture regroupant plusieurs interventions peut nécessiter une ventilation : une partie peut concerner la gestion d’un bien existant, tandis qu’une autre se rapporte à une acquisition distincte.
Les règles applicables aux frais d’acquisition et les options comptables éventuellement retenues doivent aussi être examinées. Tous les diagnostics ne constituent pas automatiquement des frais d’acquisition bénéficiant du même choix de traitement. Une validation par l’expert-comptable est particulièrement utile lorsque les montants sont significatifs ou que la mission couvre plusieurs objectifs.
Conséquences sur l’écriture et le résultat
Lorsqu’une dépense est incorporée au coût d’une immobilisation, elle rejoint le compte d’actif concerné, avec une ventilation adaptée entre terrain et construction si nécessaire. La TVA récupérable relève alors du compte 44562 « TVA déductible sur immobilisations ». La fraction non récupérable augmente le coût d’entrée.
Contrairement à une charge immédiatement comptabilisée, le montant incorporé à une construction affecte ensuite le résultat au rythme de son amortissement. Le terrain, lui, n’est généralement pas amortissable. Le choix du traitement a donc un effet sur la présentation du bilan et sur le calendrier de constatation des charges.
Sécuriser la clôture et distinguer comptabilité et fiscalité
Une écriture correctement ventilée peut rester inexacte si elle est rattachée au mauvais exercice ou si elle repose sur une confusion entre charge comptable et dépense fiscalement déductible. Ces vérifications sont particulièrement importantes pour les sociétés immobilières et les propriétaires relevant de régimes différents.
Retenir la date de réalisation, pas seulement celle du paiement
En comptabilité d’engagement, une prestation réalisée avant la clôture doit être rattachée à l’exercice concerné, même si la facture arrive ensuite. Une facture non parvenue peut devoir être constatée sur la base d’une estimation fiable. À l’inverse, un simple acompte versé pour une intervention future ne devient pas automatiquement une charge définitive.
Les diagnostics arrivent parfois par vagues, à la manière d’une marée : plusieurs baux se renouvellent ou plusieurs ventes se préparent au même moment. Pour ne pas confondre pic de trésorerie et coût d’un exercice, tenez un suivi par immeuble avec la date d’intervention, le motif, la réception du rapport et la facturation. Ce tableau permet de repérer les prestations réalisées mais non facturées et d’éviter les doubles saisies lorsqu’un acompte précède la facture finale.
Ne pas transposer automatiquement l’écriture à la déclaration fiscale
Une SCI à l’impôt sur les sociétés, une SCI relevant des revenus fonciers et une entreprise commerciale ne suivent pas nécessairement les mêmes règles fiscales. Pour les revenus fonciers, certains frais de diagnostic peuvent être déductibles lorsqu’ils se rattachent à un bien loué et répondent aux conditions applicables. Une dépense liée uniquement à une vente appelle une analyse distincte.
Avant de valider la comptabilisation du diagnostic immobilier, contrôlez donc quatre éléments : le bénéficiaire de la facture, l’objectif de la mission, le droit à déduction de la TVA et l’exercice de réalisation. Cette méthode permet de retenir une écriture justifiable, plutôt qu’un compte choisi uniquement à partir du nom de la prestation.
- Comptabilisation diagnostic immobilier : charge en 6226 ou coût d’acquisition du bien ? - 29 octobre 2026
- Avocat en droit du travail pour salarié : défendre ses droits avant de signer ou de partir - 28 octobre 2026
- Assurance coworking professionnel : un bureau assuré ne protège pas toute votre activité - 27 octobre 2026
Articles qui pourraient vous intéresser :
 Usufruit de SCPI : percevoir 100 % des loyers avec seulement 20 % du capital
 Crédit à La Banque Postale : quels délais réels pour obtenir vos fonds ?
 Ma Domiciliation : analyse des avis clients et fiabilité du service
 Imposition sur les primes : le système du quotient et 3 stratégies pour limiter l’impact fiscal