Honoraires de notaire pour une succession : barème des actes, frais et répartition entre héritiers
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
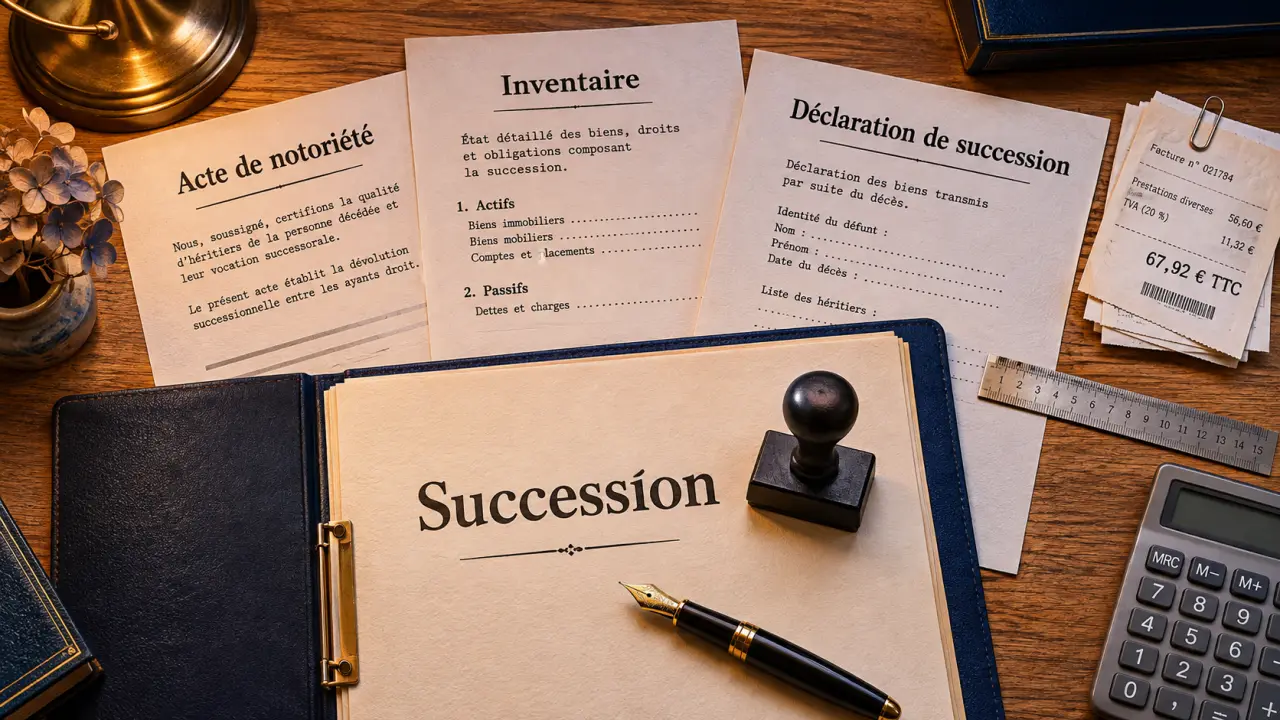
Les honoraires d’un notaire pour une succession ne se résument pas à un pourcentage unique du patrimoine. Ils additionnent des émoluments au tarif réglementé, des débours, la TVA et, parfois, des honoraires libres, auxquels s’ajoutent les éventuels droits de succession dus à l’État. Les héritiers les supportent, en général selon leurs droits dans la succession. À titre de repère, l’acte de notoriété coûte 67,92 € TTC pour sa seule rédaction, hors autres frais. Une succession avec un logement et un partage entraîne généralement davantage d’actes qu’une succession composée seulement de comptes bancaires.
Quand le notaire est-il obligatoire pour une succession ?
Le recours au notaire s’impose notamment lorsque la succession comprend un bien immobilier, lorsque le défunt a laissé un testament ou consenti une donation entre époux. Il est également nécessaire pour établir l’acte de notoriété lorsque le montant de la succession atteint 5 965 €.
Une succession sans logement, sans testament et inférieure à ce seuil peut donc être réglée sans notaire.
La présence d’un seul héritier ne dispense pas du notaire si un acte notarié est nécessaire. À l’inverse, plusieurs héritiers n’imposent pas automatiquement son intervention pour une petite succession sans immobilier.
Quels actes le notaire réalise-t-il ?
Le notaire commence par identifier les héritiers et leurs droits. Il recherche les dispositions prises par le défunt, notamment un testament, puis réunit les éléments permettant de déterminer les biens et les dettes.
- L’acte de notoriété établit la qualité d’héritier et permet notamment de justifier de ses droits auprès des organismes.
- L’attestation immobilière constate la transmission d’un bien immobilier aux personnes qui en héritent.
- L’inventaire décrit et estime les biens concernés lorsqu’il est nécessaire ou demandé.
- La déclaration de succession présente les éléments nécessaires au calcul des droits dus au fisc.
- L’acte de partage répartit les biens entre les héritiers lorsqu’ils décident de sortir de l’indivision.
Ces actes ne sont pas tous systématiques. Par exemple, des héritiers peuvent rester en indivision : un partage immédiat n’est alors pas nécessaire. En présence d’un testament qui attribue un bien à une personne, un acte lié à la délivrance du legs peut aussi être utile.
De quoi se composent les frais de succession ?
| Poste | À quoi correspond-il ? | Comment varie-t-il ? |
|---|---|---|
| Émoluments | Rémunération des actes soumis à un tarif réglementé. | Montant fixe ou calcul proportionnel à la valeur retenue pour l’acte. |
| Honoraires libres | Rémunération de prestations non soumises au tarif réglementé. | Montant convenu avec le client pour la prestation concernée. |
| Débours | Sommes avancées pour obtenir des documents ou accomplir des formalités auprès de tiers. | Dépendent des démarches réellement nécessaires. |
| Droits et taxes | Sommes reversées à l’État ou à d’autres organismes publics. | Dépendent notamment des actes et de la situation fiscale des héritiers. |
| TVA | Taxe ajoutée notamment aux émoluments. | Le taux indiqué pour les émoluments est de 20 %. |
Les droits de succession ne rémunèrent donc pas le notaire. Ils sont calculés pour chaque héritier en tenant compte notamment de sa part, de son lien avec le défunt et des règles fiscales applicables. Une personne peut ne pas payer de droits tout en participant aux frais des actes.
Combien coûtent les principaux actes ?
Les montants ci-dessous concernent la rémunération de l’acte lui-même. Ils ne comprennent pas tous les frais de formalités ni les droits éventuellement dus. Les tarifs proportionnels s’appliquent par tranches : on ne multiplie pas toute la valeur du patrimoine par le taux de la dernière tranche.
| Acte | Repère de calcul |
|---|---|
| Acte de notoriété | Émolument fixe : 56,60 € HT. |
| Inventaire | 75,46 € HT, soit environ 90,55 € TTC. |
| Attestation immobilière | Émolument proportionnel calculé par tranches sur la valeur du bien retenue pour l’acte. |
| Déclaration de succession | Émolument proportionnel calculé par tranches sur la base applicable à la déclaration. |
| Partage | Émolument proportionnel calculé par tranches sur la valeur retenue pour le partage ; des droits et frais supplémentaires peuvent s’ajouter. |
Pour un acte proportionnel, découpez la valeur retenue selon les tranches du tarif applicable. Multipliez la part comprise dans chaque tranche par son taux, puis additionnez les résultats. Ajoutez la TVA à l’émolument HT. Répétez le calcul pour chaque acte proportionnel nécessaire : l’attestation, la déclaration et le partage n’ont pas forcément la même base.
Pour établir un budget global, additionnez les émoluments TTC des actes nécessaires, les éventuels honoraires convenus, les débours et les taxes liées aux formalités. Ajoutez enfin les droits de succession propres à chaque héritier. Sans connaître la valeur des biens, les actes requis et la situation fiscale des bénéficiaires, aucun total unique ne décrit fidèlement le coût du dossier.
Exemple : un logement et deux héritiers
Deux enfants héritent d’un logement et de comptes bancaires. Le notaire établit un acte de notoriété et une attestation immobilière. Il peut aussi préparer la déclaration fiscale. Si un inventaire est également nécessaire, les émoluments TTC de celui-ci et de l’acte de notoriété représentent ensemble environ 158,47 €. Ce sous-total ne couvre ni l’attestation, ni la déclaration, ni les formalités ou les éventuels droits de succession.
Si les enfants conservent ensemble le logement, ils restent en indivision. S’ils décident ensuite que l’un recevra le bien et compensera l’autre, un partage peut être nécessaire et générer un coût supplémentaire. Le prix dépend alors de la valeur retenue et du contenu de l’acte.
Actif brut, dettes et part reçue : quelle différence ?
L’actif brut correspond à la valeur des biens entrant dans la succession avant déduction des dettes. L’actif net est obtenu après prise en compte des dettes admises. La part de chaque héritier dépend ensuite de ses droits dans la succession et des dispositions prises par le défunt.
Un acte peut être tarifé à partir de la valeur d’un bien ou d’un ensemble de biens, tandis que les droits de succession dépendent de la situation fiscale de chaque bénéficiaire. Déduire une dette du patrimoine ne réduit donc pas nécessairement tous les postes de la facture dans les mêmes proportions.
Pour un couple marié, il faut aussi distinguer ce qui appartient déjà au conjoint survivant de ce qui entre dans la succession du défunt. Le régime matrimonial et les éventuelles donations entre époux influencent cette répartition.
Qui paie les frais et à quel moment ?
Les héritiers prennent généralement en charge les frais communs au règlement de la succession en fonction de leurs droits respectifs. Le règlement peut être effectué collectivement à partir des fonds disponibles dans la succession. Une prestation demandée pour l’intérêt personnel d’un héritier peut toutefois faire l’objet d’un traitement distinct.
Le notaire peut réclamer une provision pour couvrir les premières dépenses, puis établir un décompte. Les sommes dues sont réglées au cours du dossier et lors de l’établissement des actes. Si les comptes du défunt ne suffisent pas à financer les dépenses, les héritiers peuvent devoir avancer les fonds.
Les droits de succession obéissent à leur propre calendrier : le délai indiqué est en principe de six mois après le décès, porté à douze mois pour un décès à l’étranger. La préparation du partage peut prendre plus de temps, mais son retard ne suspend pas automatiquement l’échéance fiscale.
Comment anticiper et maîtriser la facture ?
Rassembler rapidement les pièces permet au notaire de déterminer les recherches à effectuer et de chiffrer les postes du dossier.
- Réunissez le livret de famille, les coordonnées des héritiers et les éventuels contrats de mariage ou documents de donation.
- Rassemblez les titres de propriété, relevés de comptes, contrats d’assurance-vie et justificatifs des dettes connus.
- Signalez tout testament et toute donation antérieure dont vous avez connaissance.
- Demandez un décompte prévisionnel séparant actes réglementés, honoraires libres, débours, taxes et droits de succession.
- Si un partage est envisagé, comparez son coût immédiat avec la possibilité de conserver provisoirement les biens en indivision.
Préparer sa transmission de son vivant
Une donation ou une donation-partage permet de transmettre tout ou partie de ses biens avant le décès. Le démembrement peut séparer la propriété d’un bien entre usufruit et nue-propriété. L’assurance-vie répond à des règles propres pour la désignation et la fiscalité des bénéficiaires.
Ces solutions ne suppriment pas automatiquement les frais : certaines exigent elles-mêmes des actes et produisent des effets durables sur la propriété ou la répartition du patrimoine.
Questions fréquentes sur les honoraires de succession
Quels frais sont obligatoires ?
Sont dus les émoluments des actes nécessaires à la situation, les débours réellement engagés, la TVA sur les émoluments et les droits ou taxes applicables. Les honoraires libres ne portent que sur une prestation convenue avec le client.
Quelle est la différence entre émoluments et honoraires ?
Les émoluments rémunèrent des actes dont le tarif est fixé par la réglementation et ne dépendent pas du notaire choisi. Les honoraires libres rémunèrent des prestations hors de ce tarif, comme du conseil, et leur montant est convenu à l’avance avec le client.
Les frais varient-ils selon le nombre d’héritiers ?
Le nombre d’héritiers n’entraîne pas forcément la multiplication du coût d’un acte commun, mais il peut compliquer les recherches, les échanges ou le partage.
Existe-t-il un simulateur de frais de succession ?
Un simulateur indicatif peut aider à construire un premier budget. Son résultat reste incomplet si l’outil ne distingue pas les actes, les frais de formalités et les droits dus par chaque héritier.
- Honoraires de notaire pour une succession : barème des actes, frais et répartition entre héritiers - 12 novembre 2026
- Donation et frais de notaire : droits, émoluments, taxes et exemples de calcul - 11 novembre 2026
- Documents précontractuels : liste, délais et obligations - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Micro-foncier ou régime réel pour vos SCPI : comment éviter le piège de l’abattement forfaitaire ?
 Investir 10 000 euros : 3 stratégies d’allocation pour faire fructifier votre capital
 Subrogation de salaire : avantages, risques et mise en œuvre pour l’employeur
 Assurance homme clé : primes en 6169, indemnités imposables et erreurs fiscales à éviter