Donation et frais de notaire : droits, émoluments, taxes et exemples de calcul
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Les frais d’une donation ne se limitent pas à la rémunération du notaire. Ils peuvent comprendre des droits de donation, des émoluments, des taxes immobilières et des débours. Leur montant dépend du bien transmis, de sa valeur, de votre lien avec le bénéficiaire et des donations déjà consenties.
Un abattement peut réduire ou supprimer les droits de donation. Une donation immobilière peut toutefois entraîner des frais d’acte et de publicité même lorsque les droits sont nuls.
De quoi se composent les frais d’une donation ?
Le terme « frais de notaire » désigne souvent l’ensemble des sommes versées à l’occasion de l’acte. Or, seule une partie rémunère le notaire.
Estimation des frais d’une donation
Estimation indicative à partir des montants et barèmes que vous renseignez.
Cette exonération est proposée uniquement pour un don d’argent à un enfant. Son éligibilité dépend aussi de conditions légales qui doivent être vérifiées.
Barème des droits en ligne directe
Le barème applicable n’étant pas détaillé ici, aucune tranche ni aucun taux n’est prérempli. Saisissez les tranches vérifiées : plafond cumulatif de la tranche (€) et taux (%). Pour la dernière tranche, laissez le plafond vide.
Émoluments proportionnels pour un bien immobilier
Les tranches et taux d’émoluments ne sont pas préremplis. Saisissez les tranches vérifiées. Le calcul applique chaque taux à la fraction comprise dans sa tranche.
Résultat estimatif
- Valeur retenue pour le calcul
- —
- Abattement personnel restant
- —
- Exonération de don familial appliquée
- —
- Base taxable
- —
- Droits de donation
- —
- Émoluments hors TVA
- —
- TVA sur émoluments (20 %)
- —
- Émoluments avec TVA
- —
- Taxe de publicité foncière (0,60 %)
- —
- Contribution de sécurité immobilière
- À confirmer auprès du notaire
- Débours et frais de formalités
- À confirmer auprès du notaire
- Total estimatif calculé
- —
Le total calculé additionne uniquement les postes chiffrés automatiquement. Les postes indiqués « à confirmer » ne sont pas inclus.
| Poste | À quoi il correspond | Quand le prévoir ? |
|---|---|---|
| Droits de donation | Impôt calculé après application des abattements | Lorsque la part taxable du bénéficiaire est positive |
| Émoluments | Rémunération réglementée du notaire pour l’acte | Lorsqu’un acte notarié est établi |
| Taxes immobilières | Notamment la taxe de publicité foncière et la contribution de sécurité immobilière | Lorsqu’un bien immobilier est transmis |
| Débours | Sommes avancées pour les pièces et formalités du dossier | Selon les démarches nécessaires |
Attention : l’absence de droits de donation ne signifie donc pas que l’opération est gratuite. À l’inverse, un don manuel sans notaire peut entraîner des droits à payer.
Comment calculer les droits de donation ?
Le calcul se fait pour chaque bénéficiaire et pour chaque donateur. La valeur retenue est celle du bien ou de la part transmise, puis l’administration applique les abattements disponibles et le barème correspondant au lien de parenté.
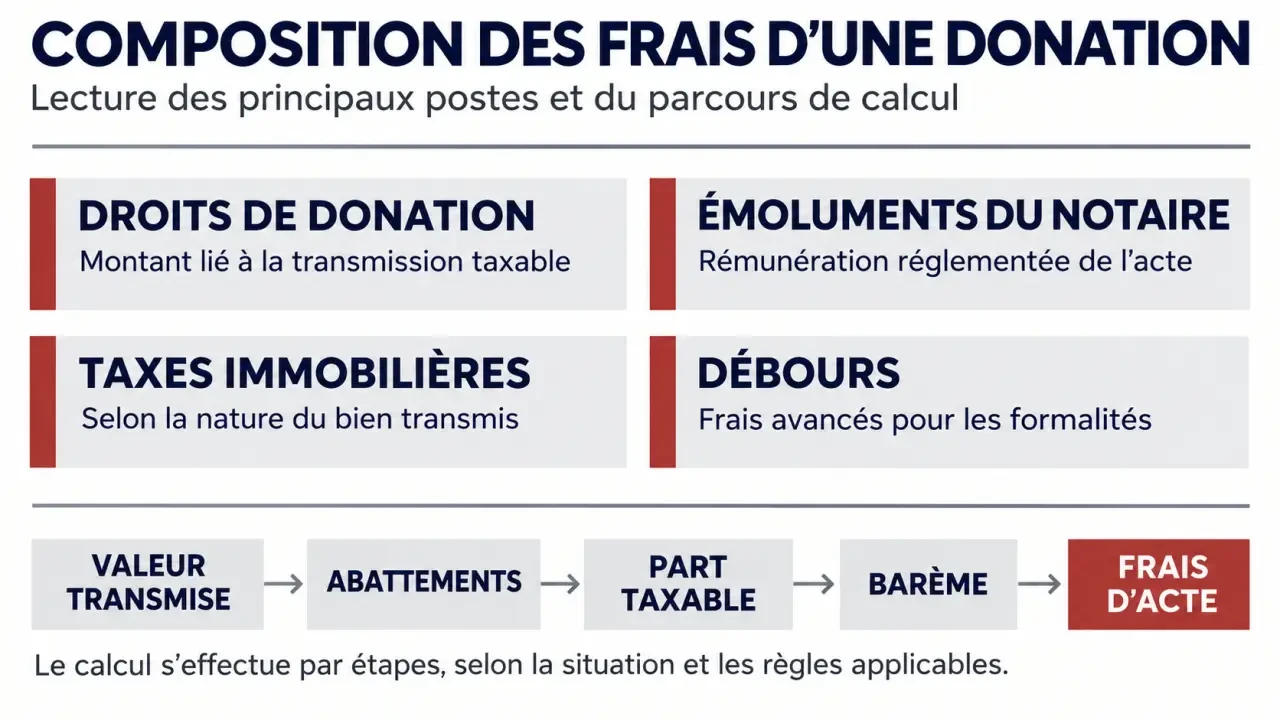
- Déterminez la valeur de ce que reçoit chaque personne.
- Identifiez les donations du même donateur au même bénéficiaire durant les quinze dernières années.
- Déduisez la part d’abattement encore disponible et, si les conditions sont remplies, les exonérations applicables.
- Appliquez le barème fiscal à la part taxable, en tenant compte des donations antérieures pour le calcul des tranches.
- Ajoutez séparément les frais d’acte, taxes et débours éventuels.
Les abattements selon le bénéficiaire
Un enfant bénéficie d’un abattement de 100 000 € par parent. Si les deux parents lui donnent chacun cette somme et n’ont pas utilisé leurs abattements pendant la période prise en compte, il peut recevoir 200 000 € sans droits de donation. Les abattements s’apprécient par couple donateur-donataire et se reconstituent après quinze ans.
Exemple : vous avez donné 40 000 € à votre fille il y a huit ans, en utilisant cet abattement. Il vous reste 60 000 € d’abattement pour une nouvelle donation à son profit. Si vous lui donnez aujourd’hui 80 000 €, la base taxable est de 20 000 €, avant prise en compte d’une éventuelle exonération distincte. Les droits exacts dépendent aussi des tranches déjà utilisées par la donation précédente.
D’autres abattements existent selon le lien avec le donateur. Ils s’appliquent à la part reçue par chaque bénéficiaire, dans la limite encore disponible après prise en compte des donations antérieures.
| Bénéficiaire | Abattement personnel |
|---|---|
| Petit-enfant | 31 865 € |
| Conjoint ou partenaire de Pacs | 80 724 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
| Personne sans lien de parenté | Pas d’abattement personnel lié à la parenté |
Un abattement spécifique peut aussi s’appliquer au bénéficiaire en situation de handicap, sous conditions. Il peut se cumuler avec l’abattement lié à la parenté.
Quel barème appliquer ?
Pour une donation en ligne directe, notamment d’un parent à un enfant, les droits sont progressifs. Chaque taux s’applique seulement à la fraction taxable comprise dans la tranche correspondante.
| Part taxable | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà | 45 % |
Entre époux ou partenaires de Pacs, un barème progressif distinct s’applique, avec des taux allant de 5 % à 45 %. Entre frères et sœurs, le taux est de 35 % sur les premiers 24 430 € taxables, puis de 45 % au-delà. Les donations entre parents jusqu’au quatrième degré inclus sont en principe taxées à 55 % lorsque aucun autre barème ne s’applique ; entre parents plus éloignés ou personnes sans lien de parenté, le taux est de 60 %.
Don d’argent ou bien immobilier : quel coût prévoir ?
Le don manuel : pas forcément de notaire, mais une déclaration
Un don manuel peut prendre la forme d’une remise d’argent ou de titres. Il ne nécessite pas systématiquement d’acte notarié. Le bénéficiaire doit néanmoins déclarer le don à l’administration fiscale : une déclaration permet notamment de constater l’utilisation d’un abattement et de calculer les droits éventuels.
Le don familial de sommes d’argent peut ajouter une exonération de 31 865 € à l’abattement personnel. Le donateur doit notamment avoir moins de 80 ans et le bénéficiaire être majeur. Ce dispositif vise certains membres de la famille : il ne s’applique pas automatiquement à tout don d’argent.
Un parent de moins de 80 ans peut ainsi transmettre à son enfant majeur jusqu’à 131 865 € en argent sans droits si les deux avantages sont entièrement disponibles et si les conditions du don familial sont réunies. Un don immobilier ne bénéficie pas de cette exonération réservée aux sommes d’argent.
La donation immobilière : un acte et une publication
Pour donner une maison, un appartement ou un terrain, l’acte notarié est obligatoire. Le transfert doit aussi être publié au service de publicité foncière. Outre les droits éventuels, prévoyez les émoluments, la taxe de publicité foncière, la contribution de sécurité immobilière et les débours.
La taxe de publicité foncière est de 0,60 % pour une donation immobilière. La contribution de sécurité immobilière rémunère la formalité de publicité : elle s’ajoute à cette taxe. Des frais annexes peuvent notamment correspondre aux documents relatifs au bien ou à sa situation hypothécaire.
Exemple de calcul des émoluments immobiliers
Pour une donation immobilière, les émoluments proportionnels indiqués ci-dessous se calculent par tranches, et non en appliquant le dernier taux à toute la valeur.
| Tranche de valeur | Taux |
|---|---|
| Jusqu’à 6 500 € | 4,837 % |
| De 6 500 € à 17 000 € | 1,995 % |
| De 17 000 € à 60 000 € | 1,330 % |
| Au-delà de 60 000 € | 0,998 % |
Pour une valeur de 100 000 €, cela représente environ 314 € sur la première tranche, 209 € sur la deuxième, 572 € sur la troisième et 399 € sur la dernière, soit environ 1 494 € d’émoluments proportionnels hors TVA. Ce montant ne comprend ni les droits de donation, ni les taxes de publicité, ni les débours ou les autres frais éventuels.
Simulation du coût global d’une donation immobilière
Prenons une donation en pleine propriété d’un bien de cette valeur par un parent à son enfant. L’abattement est intact et aucune donation antérieure ne réduit les tranches disponibles. Voici une estimation des principaux postes :
| Poste | Montant estimé |
|---|---|
| Droits de donation après abattement | 0 € |
| Émoluments proportionnels, TVA comprise | Environ 1 793 € |
| Taxe de publicité foncière et frais d’assiette | Environ 614 € |
| Contribution de sécurité immobilière | Environ 100 € |
| Total de ces postes | Environ 2 507 € |
Ce total ne comprend pas les débours ni les éventuels émoluments de formalités. Le coût final sera donc plus élevé si ces postes s’ajoutent. Une donation antérieure, une autre valeur ou une transmission démembrée modifierait aussi le calcul.
Donner la nue-propriété : quel intérêt ?
Le démembrement sépare la propriété en deux droits. Le donateur peut conserver l’usufruit : il continue alors à occuper le logement ou à en percevoir les loyers. Le bénéficiaire reçoit la nue-propriété. À l’extinction de l’usufruit, il récupère en principe la pleine propriété.
Les droits de donation sont calculés sur la valeur fiscale de la nue-propriété transmise, et non sur celle de la pleine propriété. Cette valeur dépend notamment de l’âge de l’usufruitier. Une assiette plus faible peut préserver une partie de l’abattement ou réduire les droits immédiats.
Ce choix n’est pas seulement fiscal : le donateur ne conserve pas la liberté de vendre seul la pleine propriété du bien. Il convient surtout à une personne qui souhaite transmettre dès maintenant tout en gardant l’usage du logement ou ses revenus.
Comment réduire le coût d’une donation ?
Les leviers portent surtout sur les droits de donation : les émoluments sont réglementés et les taxes immobilières s’appliquent dès qu’un bien immobilier est donné.
- Mobiliser l’abattement de chaque donateur : chaque parent dispose de son propre abattement pour une donation à son enfant.
- Espacer les donations de plus de quinze ans : les abattements se reconstituent, ce qui permet de transmettre par étapes.
- Répartir entre plusieurs bénéficiaires : les droits se calculent pour chaque part. Un abattement peut s’appliquer selon le lien avec chacun, mais certains bénéficiaires n’en disposent pas.
- Recourir au don familial de sommes d’argent : son exonération s’ajoute à l’abattement personnel lorsque les conditions sont réunies.
- Donner la nue-propriété : les droits sont calculés sur une valeur inférieure à celle de la pleine propriété.
Donation simple, donation-partage ou donation au dernier vivant ?
- Donation simple : elle convient pour transmettre immédiatement un bien ou une somme à un bénéficiaire. Sa prise en compte lors de la succession peut soulever des questions de valeur et d’équilibre entre héritiers.
- Donation-partage : elle permet d’organiser et de répartir de son vivant des biens entre plusieurs bénéficiaires. Sous certaines conditions, les valeurs retenues au jour de l’acte servent ensuite au règlement de la succession. Elle est utile lorsque le partage familial compte autant que le coût immédiat.
- Donation au dernier vivant : elle vise à protéger son conjoint en aménageant les droits qu’il pourra recevoir au décès. Sa finalité n’est donc pas la même qu’une transmission immédiate à un enfant.
Vous pouvez donner à une personne de votre choix, y compris hors de votre famille. Mais si vous avez des héritiers réservataires, une partie de votre patrimoine leur est protégée. La quotité disponible correspond à la part dont vous pouvez disposer librement. Une donation excessive peut être réduite lors du règlement de la succession.
Préparer une estimation fiable
Pour comparer vos options, rassemblez les informations suivantes avant de calculer :
- La nature du bien et sa valeur actuelle, ainsi que la part appartenant à chaque donateur.
- L’identité et le lien de parenté de chaque bénéficiaire.
- Les dates et montants des donations déjà réalisées entre les mêmes personnes depuis quinze ans.
- L’âge de l’usufruitier si vous envisagez une réserve d’usufruit.
- Pour un bien immobilier, le titre de propriété et les éléments concernant un éventuel emprunt ou une hypothèque.
- Les clauses souhaitées et, pour une famille avec plusieurs héritiers, la répartition envisagée.
Un simulateur fournit une première approximation, à condition de distinguer les droits des frais d’acte. Pour un montant exploitable, demandez à l’étude notariale un décompte poste par poste : droits, émoluments, taxes et débours. La provision initiale peut être ajustée une fois les formalités accomplies.
Questions fréquentes
Qui paie les frais et les droits ?
Le bénéficiaire est en principe redevable des droits de donation. Le donateur peut toutefois choisir de les prendre à sa charge ; ce paiement n’est pas considéré comme un supplément de donation taxable. La répartition des frais d’acte peut être organisée entre les parties.
Faut-il accepter une donation ?
Oui. Une donation suppose l’acceptation expresse du bénéficiaire.
Une donation peut-elle être annulée ?
Une donation est en principe irrévocable. Une annulation ou une révocation reste possible dans des situations précises, par exemple en cas d’ingratitude ou d’inexécution des charges prévues.
- Donation et frais de notaire : droits, émoluments, taxes et exemples de calcul - 11 novembre 2026
- Documents précontractuels : liste, délais et obligations - 10 novembre 2026
- Bail commercial LMNP : fonctionnement, risques et sortie - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Micro-foncier ou régime réel pour vos SCPI : comment éviter le piège de l’abattement forfaitaire ?
 Investir 10 000 euros : 3 stratégies d’allocation pour faire fructifier votre capital
 Subrogation de salaire : avantages, risques et mise en œuvre pour l’employeur
 Assurance homme clé : primes en 6169, indemnités imposables et erreurs fiscales à éviter