Documents précontractuels : liste, délais et obligations
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en business
Les documents précontractuels présentent les informations nécessaires pour comprendre une offre avant de s’engager. Leur forme dépend du contrat : informations sur le produit pour un achat, document d’information précontractuelle pour une franchise, fiche de crédit ou encore notice d’assurance. Ils doivent être communiqués avant la conclusion du contrat ; en franchise, le délai minimal est de vingt jours.
Le professionnel (vendeur, franchiseur, prêteur, assureur) doit fournir une information claire et pouvoir en démontrer la communication.
Qu’est-ce qu’un document précontractuel ?
Un document précontractuel rassemble des renseignements transmis avant la conclusion d’un contrat. Il décrit l’offre et ses conditions principales. Il peut prendre la forme d’une fiche normalisée, d’une notice, d’un projet de contrat ou d’un ensemble de documents.
Testez vos connaissances sur les documents précontractuels
Répondez aux six questions. Une question s’affiche à la fois ; les corrections sont accessibles après validation du quiz.
Résultat du quiz
Les réponses correctes sont indiquées en vert et vos réponses incorrectes en rouge.
Il faut le distinguer du contrat signé, qui fixe les engagements des parties. Les conditions générales peuvent aussi contenir des informations à communiquer avant l’achat, mais leur seule présence ne remplace pas nécessairement une fiche distincte lorsque celle-ci est imposée.
Un devis peut faire partie des documents précontractuels : il présente généralement une prestation proposée et son prix. Il ne remplace pas nécessairement les autres informations ou documents exigés avant la signature.
Quels documents recevoir avant de signer ?
| Situation | Information ou document principal | Moment de communication |
|---|---|---|
| Achat de bien ou de service | Informations sur le produit, le prix, le professionnel et les conditions de vente | Avant l’engagement du consommateur |
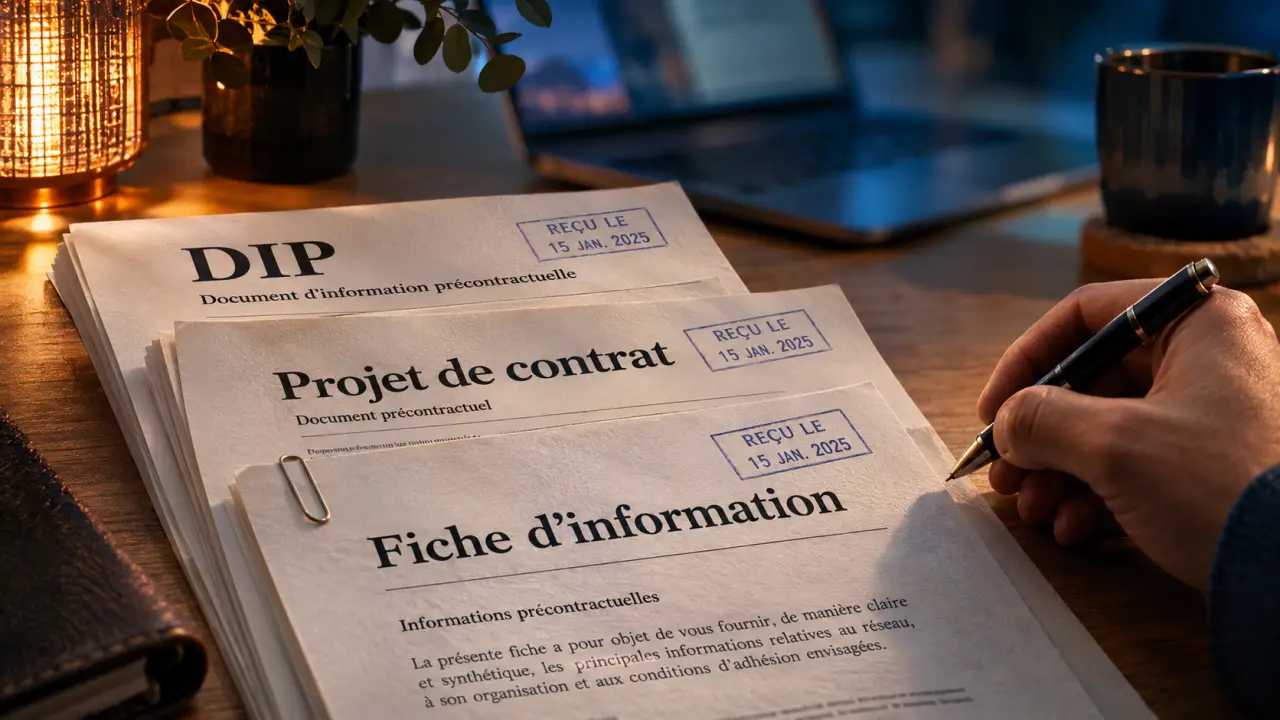
| Entrée dans un réseau de franchise concerné par la loi | DIP et projet de contrat | Au moins vingt jours avant la signature ou un versement préalable |
| Crédit à la consommation | Fiche d’information précontractuelle, distincte de la fiche de dialogue | Avant la conclusion du crédit |
| Assurance | Informations sur les garanties et le prix, projet de contrat et annexes ou notice | Avant la conclusion du contrat |
Le professionnel peut transmettre les pièces à distance. Un support durable, comme un fichier conservable par le destinataire, permet de retrouver les informations sans qu’elles soient modifiées pendant la durée utile. Un simple lien vers une page susceptible de changer ne constitue pas nécessairement un tel support.
Achat de biens ou de services : les informations générales
Avant qu’un consommateur ne s’engage, le vendeur ou le prestataire doit lui communiquer les informations essentielles de manière lisible et compréhensible.
- Le bien ou le service : ses caractéristiques essentielles et, pour un contenu numérique, ses fonctionnalités et son interopérabilité pertinentes.
- Le prix : le montant en euros, toutes taxes comprises, ainsi que les frais supplémentaires applicables, notamment de livraison.
- Le professionnel : son identité et ses coordonnées pour le contacter.
- L’exécution : les moyens de paiement, les modalités et le délai de livraison ou de réalisation, ainsi que le traitement des réclamations.
- Les protections : les garanties légales et les éventuelles garanties commerciales.
- La durée : les conditions de renouvellement et de résiliation lorsque le contrat s’y prête.
Pour un achat en ligne ou hors établissement, les informations sur le droit de rétractation occupent une place particulière : elles précisent notamment ses conditions d’exercice lorsqu’il existe. Ce droit ne s’applique pas à tous les achats.
En pratique, comparez le prix total plutôt que le seul prix affiché en tête de page. Pour un service récurrent, regardez aussi la durée d’engagement et la procédure de résiliation : un tarif mensuel bas peut masquer un engagement long.
Franchise : à quoi sert le DIP ?
Le document d’information précontractuelle, ou DIP, aide le candidat à apprécier un projet de franchise avant de rejoindre un réseau. Les articles L.330-3 et R.330-1 du Code de commerce encadrent cette information lorsque les conditions prévues par la loi sont réunies, notamment la mise à disposition d’une enseigne ou d’une marque avec un engagement d’exclusivité ou de quasi-exclusivité pour l’activité.
Quel est le délai de remise ?
Le franchiseur remet le DIP et le projet de contrat au moins vingt jours avant la signature. Si une somme doit être versée avant cette signature, la remise doit intervenir au moins vingt jours avant le paiement.
Que contient le DIP ?
- L’identité et le parcours de l’entreprise qui propose le réseau, ainsi que les informations relatives à la marque.
- Une présentation du marché et de ses perspectives, ainsi que du réseau et de ses membres.
- Des informations financières sur le franchiseur, notamment ses comptes des deux derniers exercices.
- Les principales conditions du contrat : durée, renouvellement, résiliation et cession.
- Les dépenses et investissements nécessaires au démarrage de l’exploitation.
Le DIP éclaire le projet, mais il ne constitue pas une garantie de rentabilité. Pour évaluer une implantation, rapprochez les investissements annoncés de votre apport, de votre besoin de financement et des charges prévues.
Une absence de DIP ou une information inexacte peut engager la responsabilité du franchiseur. La nullité du contrat n’est toutefois pas automatique : il faut notamment établir que le défaut a affecté le consentement du franchisé, par exemple en provoquant une erreur déterminante.
Crédit à la consommation : lire la fiche avant de comparer
Le prêteur ou l’intermédiaire remet une fiche d’information précontractuelle avant la conclusion du crédit. Elle permet de comparer les propositions à partir d’éléments communs et de comprendre les conséquences financières de l’emprunt.
Elle indique notamment le montant emprunté, la durée, les échéances, le montant total dû et le TAEG, ou taux annuel effectif global. Ce taux intègre les coûts du crédit retenus pour son calcul. La fiche présente aussi les principales conditions du contrat et les informations relatives à la rétractation.
Pour comparer deux offres, partez d’un même montant et d’une même durée. Examinez ensuite le TAEG, le total à rembourser et la mensualité. Une mensualité plus faible peut simplement résulter d’une durée plus longue et d’un coût total supérieur. Regardez aussi le coût d’une assurance proposée et son caractère obligatoire ou facultatif.
Fiche de crédit et fiche de dialogue : quelle différence ?
La fiche précontractuelle décrit l’offre de crédit. La fiche de dialogue recueille, quant à elle, des renseignements sur la situation financière de l’emprunteur dans les situations où elle est requise. Elle ne remplace donc pas la fiche qui présente les caractéristiques du prêt.
Le prêteur doit également fournir des explications adaptées et apprécier la solvabilité de l’emprunteur. Cette démarche comprend notamment la consultation du fichier des incidents de remboursement des crédits aux particuliers, ou FICP.
Assurance : comprendre les garanties avant de souscrire
Avant la conclusion d’une assurance, le futur assuré reçoit des informations sur le prix et les garanties, ainsi qu’un projet de contrat accompagné de ses annexes ou une notice d’information.
Ne vous arrêtez pas au nom de la garantie. Lisez ensemble les événements couverts, les exclusions, les limites d’indemnisation et les obligations de l’assuré. Une garantie peut paraître étendue dans le résumé tout en comportant une exclusion importante dans la notice.
Le cas particulier de l’assurance-vie
Avant la souscription d’une assurance-vie, l’assureur remet notamment une proposition d’assurance ou un projet de contrat et une note d’information sur les dispositions essentielles du contrat. Dans certains cas, la proposition ou le projet peut tenir lieu de note d’information. Les documents comprennent aussi un modèle de lettre de renonciation.
Les informations précontractuelles d’une assurance-vie comprennent une présentation des caractéristiques essentielles du contrat. Un encadré récapitulatif permet notamment de repérer les garanties, les frais, la disponibilité des sommes et les dispositions relatives aux bénéficiaires.
Lorsque le contrat comporte des valeurs de rachat ou de transfert, leur présentation porte au moins sur les huit premières années. Le rachat correspond au retrait de tout ou partie de l’épargne dans les conditions du contrat : regardez donc les frais et les modalités applicables avant de vous engager.
La renonciation permet de revenir sur la souscription pendant trente jours calendaires à compter du moment où le souscripteur est informé de la conclusion du contrat. Elle ne doit pas être confondue avec un rachat, qui intervient pendant la vie du contrat. Un défaut de remise de certaines informations peut proroger le délai de renonciation, dans les limites prévues par la loi.
Défaut d’information : quelles conséquences et quelles preuves ?
Le professionnel doit être en mesure de démontrer qu’il a communiqué les informations requises. Une signature, une confirmation électronique ou un accusé de réception peut contribuer à établir la remise. Encore faut-il pouvoir rattacher cette preuve aux documents effectivement transmis.
Pour conserver un dossier utile, enregistrez les fiches et notices dans leur version reçue, le projet de contrat, les échanges et la confirmation de remise. Notez la date de réception : elle est particulièrement importante pour contrôler le délai de vingt jours en franchise.
Le professionnel qui a manqué à son obligation peut devoir réparer le préjudice causé. Si l’information omise ou trompeuse était déterminante pour le consentement, le contrat peut être annulé pour erreur ou, en cas de dissimulation volontaire, pour dol. La nullité suppose toutefois des conditions juridiques précises et ne découle pas automatiquement de toute omission. En assurance-vie, la prorogation de la faculté de renonciation répond à son propre régime.
La checklist avant tout engagement
- Identifiez le professionnel et conservez ses coordonnées.
- Rassemblez la fiche applicable, les notices, le projet de contrat et les conditions générales remis avant la signature.
- Comparez le prix total, les frais et les échéances, pas seulement le montant mis en avant.
- Repérez la durée d’engagement, les exclusions de garantie et les conditions de sortie.
- Vérifiez si un droit de rétractation ou de renonciation existe et comment l’exercer.
- Conservez les documents datés et la preuve de leur réception avant de signer ou de verser une somme.
- Documents précontractuels : liste, délais et obligations - 10 novembre 2026
- Bail commercial LMNP : fonctionnement, risques et sortie - 9 novembre 2026
- Droits de succession entre oncle et neveu : taux et calcul - 8 novembre 2026
Articles qui pourraient vous intéresser :
 Recours subrogatoire : 5 réflexes juridiques pour récupérer vos fonds après un paiement
 L223-19 du Code de commerce : le vote qui encadre les conventions en SARL
 Parties prenantes projet : la matrice pouvoir/intérêt pour éviter les blocages
 Qu’est-ce qu’une démarche qualité ? Définition, objectifs et ISO 9001