PME locales : anticipez les creux de trésorerie sans freiner votre activité
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Une PME peut être rentable tout en manquant de liquidités pour payer ses salaires ou ses fournisseurs. Pour préserver l’activité sans immobiliser trop de fonds, il faut prévoir les dates réelles d’encaissement et de décaissement, puis réduire les décalages.
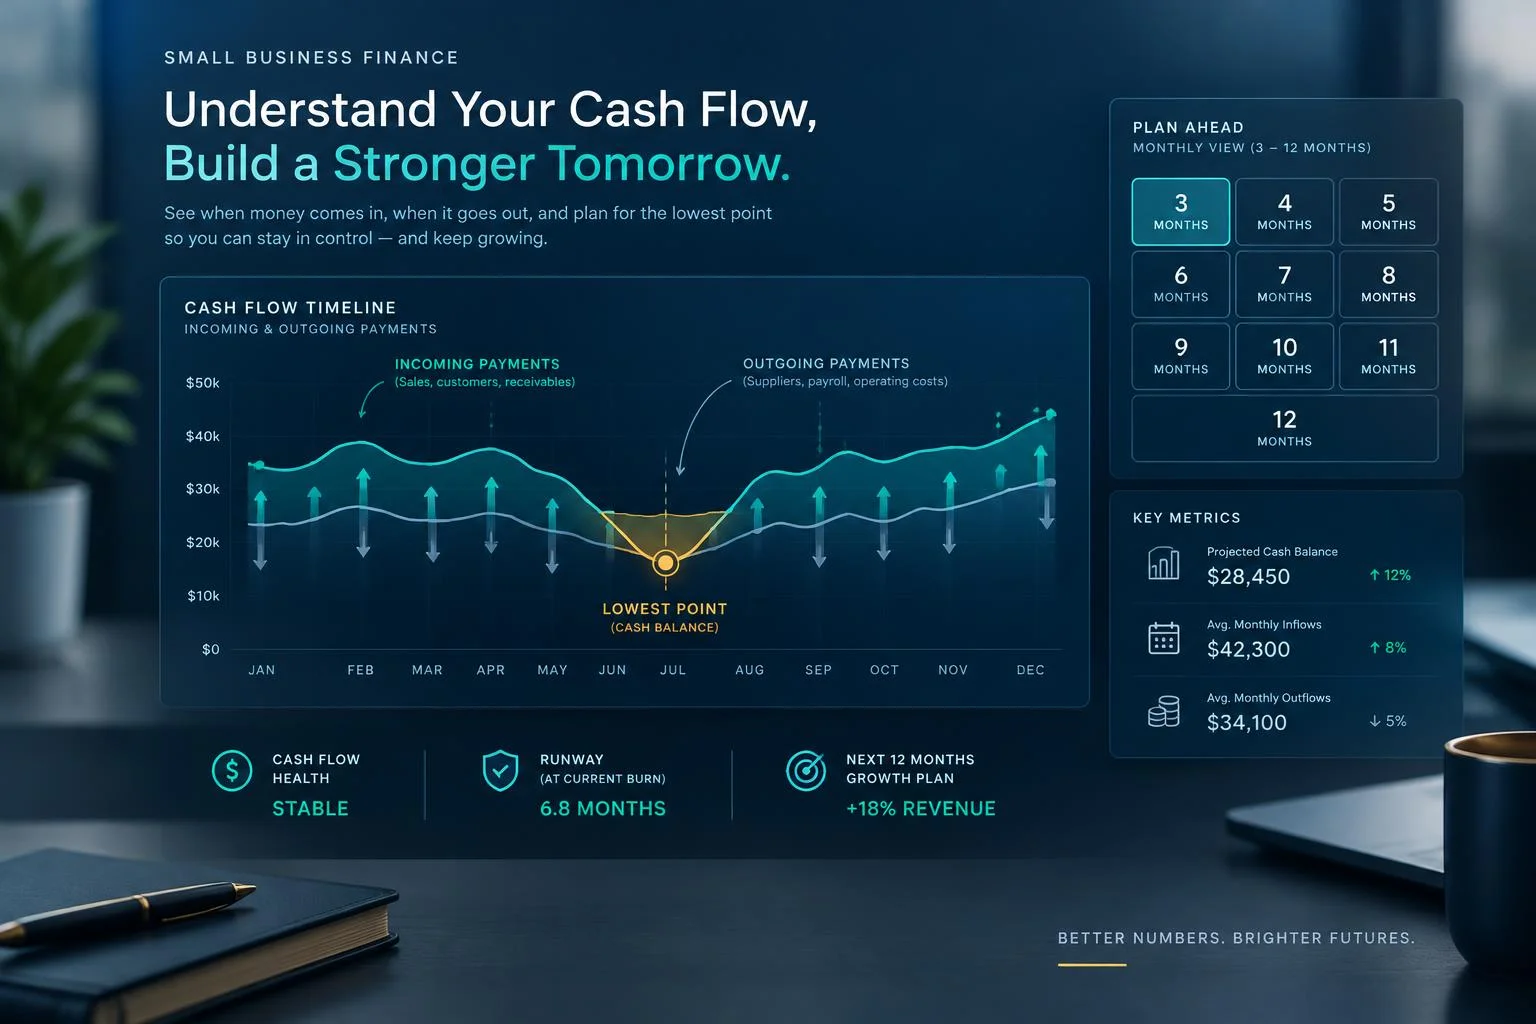
Repérer le point bas avant de regarder le solde bancaire
Le solde du jour ne tient pas compte des charges à venir. Construisez un plan de trésorerie prévisionnel sur 3, 6 ou 12 mois, avec un suivi hebdomadaire lorsque les marges de manœuvre sont faibles. Un commerce saisonnier doit anticiper ses achats avant le pic de ventes ; une entreprise du bâtiment, les dépenses engagées avant le règlement des chantiers.
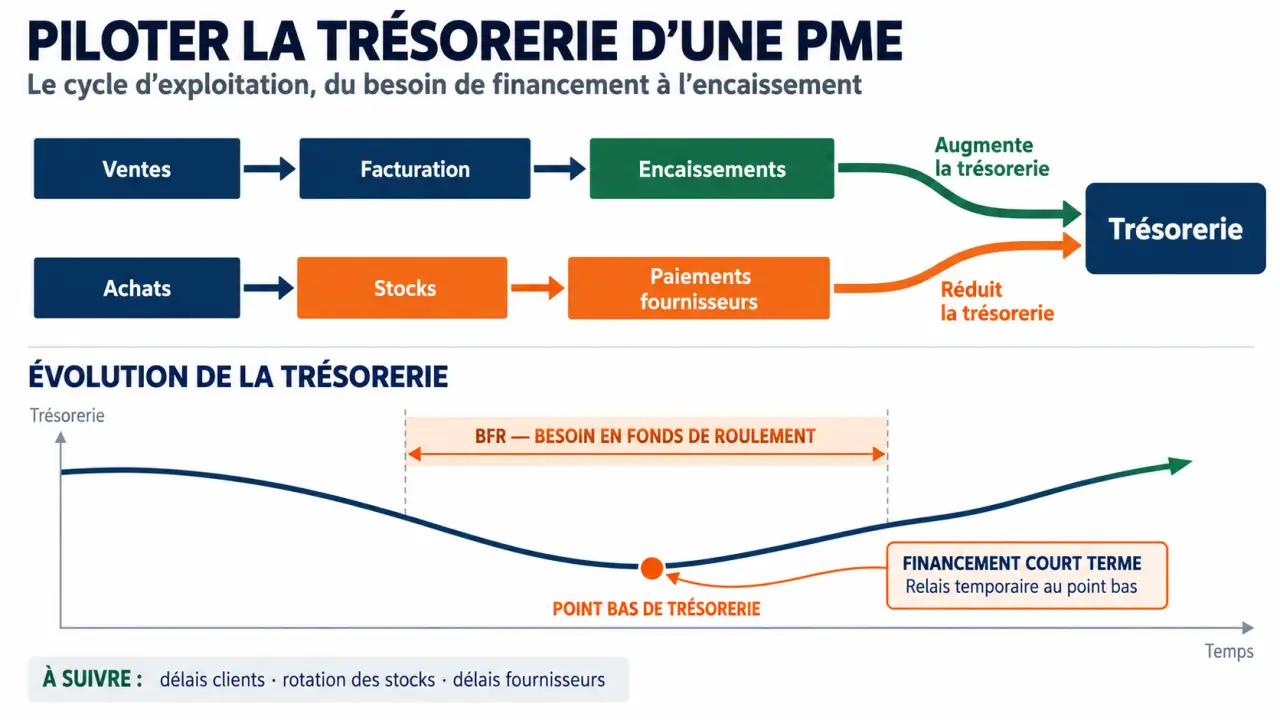
Inscrivez chaque flux à sa date probable de paiement, et non à la date de facturation. Intégrez les montants effectivement encaissés ou décaissés, la TVA, les cotisations, les salaires, les échéances d’emprunt et les investissements.
- Partez du solde disponible au début de la période.
- Ajoutez les encaissements attendus en distinguant les paiements certains des paiements incertains.
- Déduisez les décaissements pour obtenir le solde final.
- Testez un scénario dégradé, comme le retard d’un gros client ou une baisse saisonnière des ventes.
Chaque semaine, corrigez les prévisions à partir des mouvements réels. Fixez ensuite un seuil d’alerte qui couvre les prochaines dépenses incompressibles. Un tableur suffit au départ. Un logiciel connecté aux comptes bancaires devient utile pour rapprocher les flux, partager les échéances et limiter les ressaisies.
Transformer les ventes en encaissements prévisibles
Facturez dès que la prestation ou la livraison le permet. Avant l’envoi, vérifiez le destinataire, les références de commande, les justificatifs et l’échéance. Une facture exacte, adressée au bon interlocuteur, évite qu’un problème administratif ne se transforme en financement involontaire accordé au client.
Demandez un acompte lorsque vous engagez des achats spécifiques ou mobilisez longtemps vos équipes. Programmez des rappels avant l’échéance, puis des relances graduées après celle-ci. Une remise pour paiement anticipé n’est intéressante que si son coût reste compatible avec votre marge.
Examinez les retards récurrents : le blocage vient-il du service comptable, d’un bon de livraison manquant ou d’une réception de chantier non signée ? Classez les créances par cause de blocage, et pas seulement par ancienneté. Vous saurez alors si le commercial, le responsable de chantier ou le comptable doit intervenir. Cette analyse aide souvent davantage qu’une relance automatique supplémentaire.
Le retard moyen de paiement des entreprises françaises est de 11,7 jours. Utilisez ce chiffre pour tester votre capacité à absorber un décalage, sans le considérer comme une prévision applicable à chacun de vos clients. Surveillez aussi la concentration des créances sur quelques donneurs d’ordre locaux.
Réduire le BFR sans fragiliser les partenaires locaux
Le besoin en fonds de roulement (BFR) correspond, dans une approche simplifiée, aux stocks et aux créances clients diminués des dettes fournisseurs. Une hausse des ventes peut donc consommer de la trésorerie lorsque les achats précèdent largement les encaissements.
Pour élargir votre veille sur la gestion d’entreprise, cliquez ici pour en savoir plus. Dans votre tableau de bord, suivez régulièrement quelques indicateurs :
- DSO : délai moyen d’encaissement des clients.
- DPO : délai moyen de règlement des fournisseurs.
- Rotation des stocks : durée d’immobilisation des marchandises avant leur vente.
Comparez leur évolution en conservant les mêmes méthodes de calcul. À titre de repère historique, les délais fournisseurs atteignaient en 2021 48,3 jours en moyenne, contre 47,9 jours pour les PME et 42,5 jours pour les TPE. Ces moyennes ne remplacent ni vos conditions contractuelles ni les limites légales applicables.
Négociez les échéances avant la commande plutôt que de payer en retard. Automatisez les règlements à la date convenue, vérifiez les doublons et demandez une mensualisation lorsque c’est possible. Pour les stocks, réduisez les références dormantes et ajustez les réapprovisionnements aux ventes réelles, sans supprimer les produits indispensables.
Choisir le financement selon la cause du manque de liquidités
Présentez à votre banque un prévisionnel actualisé avant que le compte ne soit sous tension. Précisez le montant nécessaire, la durée du besoin et l’origine du remboursement attendu.
| Solution | Besoin adapté | Point de vigilance |
|---|---|---|
| Découvert autorisé | Décalage ponctuel | Plafond, intérêts et frais |
| Ligne de crédit | Besoin saisonnier identifié | Conditions de mobilisation et garanties |
| Affacturage | Créances professionnelles éligibles | Commissions, retenues et exclusions |
| Emprunt, leasing ou location financière | Équipement durable | Coût total et engagements contractuels |
L’affacturage est présenté comme la première source de financement à court terme des entreprises, devant le découvert. Il peut associer trois prestations : une avance de trésorerie, la gestion du recouvrement et une assurance contre certains impayés. Vérifiez leur présence au contrat : la couverture n’est pas automatique et les créances contestées peuvent être exclues.
Organiser une routine commune et placer seulement le surplus durable
Chaque semaine, réunissez brièvement la direction, la comptabilité, le commerce et les achats pour examiner les encaissements à venir, les dépenses et les alertes. Attribuez un responsable à chaque action : obtenir un justificatif, relancer un client ou décaler un achat non urgent.
Ne placez que l’excédent qui reste après la constitution de la réserve de sécurité. Comparez la disponibilité, le risque et le rendement net. Un livret professionnel convient à une réserve accessible ; un compte à terme peut accueillir des fonds mobilisables plus tard. Selon le contrat, l’argent peut y être immobilisé de quelques semaines à plusieurs mois.
Les OPCVM monétaires comportent des risques et ne garantissent pas nécessairement le capital. Les contrats de capitalisation pour personnes morales demandent une analyse spécifique des frais, des supports et des conséquences fiscales. La disponibilité des fonds prime sur le rendement lorsqu’ils peuvent servir aux dépenses d’exploitation.
Articles qui pourraient vous intéresser :
 Acte de dévolution successorale : comment prouver votre qualité d’héritier sans bloquer vos démarches
 Comptable pour SCI à l’IS : tarifs, obligations et critères pour choisir le bon prestataire
 Facture non parvenue : comptabilisation au compte 408 et erreurs à éviter
 Tableau d’heures supplémentaires : calculez 25 % et 50 % sans perdre la trace des heures