Placement immobilier à Rennes : viser 5 % au centre ou chercher plus de rendement en périphérie ?
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Un placement immobilier à Rennes peut viser des revenus locatifs réguliers ou la constitution d’un patrimoine dans une métropole attractive. La ville combine une population étudiante importante, un bassin d’emploi solide et une demande locative soutenue. En contrepartie, les prix d’acquisition obligent à choisir avec soin le quartier, la surface et le mode de location. Un logement facile à louer n’est pas forcément le plus rentable une fois les charges, les travaux et le financement pris en compte.
Rennes réunit les moteurs d’une demande locative durable
Rennes bénéficie d’une bonne accessibilité. La LGV relie la ville à Paris en environ 1 h 25 à 1 h 30. La métropole dispose aussi de deux lignes de métro et de quatre lignes de trambus annoncées d’ici 2030. Ces infrastructures élargissent la zone de recherche des locataires et peuvent renforcer l’intérêt de certains secteurs périphériques face au centre-ville.
La démographie soutient aussi le marché. La population a progressé en moyenne de 0,9 % par an entre 2016 et 2022. Rennes Métropole rassemble 276 667 emplois et 55 989 entreprises. Cette base économique attire des étudiants, des jeunes actifs en mobilité professionnelle, des couples et des familles. Pour un bailleur, cette diversité réduit la dépendance à un seul type de locataire, à condition de ne pas s’arrêter au rendement affiché.
Étudiants et jeunes actifs : une base locative large
L’unité urbaine compte 73 000 étudiants annoncés, soit plus de 14 000 supplémentaires en dix ans. Les petites surfaces situées près des campus, des transports et des pôles d’emploi répondent donc à un besoin régulier. La demande ne se limite pas aux studios. Un T2 bien placé peut convenir à un jeune actif ou à un couple, avec une rotation souvent moins forte qu’un logement étudiant très compact.
Les locataires représentent 63,2 % de la population, contre 34,9 % de propriétaires. Ce rapport confirme le poids du parc locatif. Le délai annoncé d’environ 20 jours pour louer un appartement témoigne d’une demande soutenue. Il ne dispense toutefois pas de vérifier le loyer réellement acceptable, l’état du logement et la concurrence dans la même rue.
Mesurer la rentabilité sans confondre rendement et trésorerie
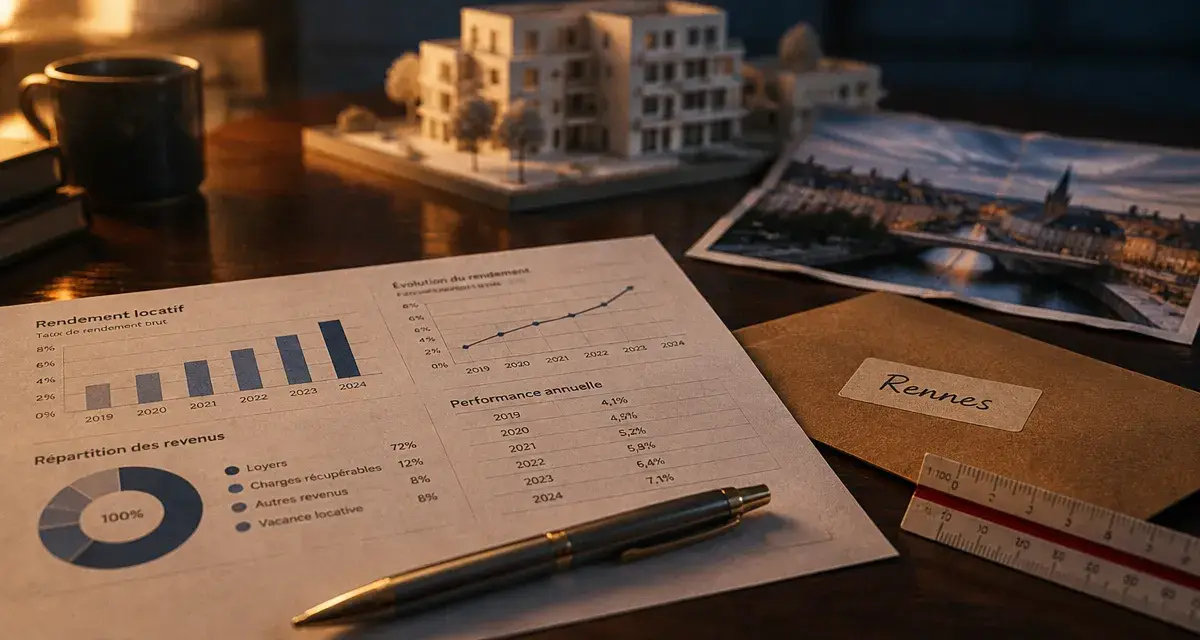
Le prix médian atteint 4 426 €/m² à Rennes, contre 4 999 €/m² dans le neuf. Le loyer médian s’établit à 20 €/m². Ces repères décrivent un marché où le prix d’entrée peut réduire le rendement brut, surtout dans les secteurs centraux et patrimoniaux. La rentabilité moyenne du centre est annoncée autour de 5 %, tandis que le rendement brut moyen des stratégies citées atteint 4,6 %.
Du rendement brut au cash-flow réel
Le rendement brut se calcule ainsi : loyers annuels hors charges ÷ coût total d’acquisition × 100. Le coût total ne correspond pas seulement au prix signé. Il comprend les frais d’acquisition, les travaux éventuels, le mobilier d’une location meublée et les frais de financement. Cet indicateur permet de comparer plusieurs biens, mais il ne montre pas la somme réellement disponible chaque mois.
Le rendement net prend en compte les charges de copropriété non récupérables, la taxe foncière, l’assurance, l’entretien, la gestion locative et les périodes sans locataire. Le cash-flow intègre ensuite la mensualité de crédit et la fiscalité. Un bien affichant 6 % brut peut donc nécessiter un effort d’épargne. À l’inverse, un rendement plus faible peut offrir une situation mensuelle plus confortable si les charges sont maîtrisées, si l’apport est plus important ou si le financement est mieux négocié.
| Typologie | Rendement brut moyen annoncé | Locataire à privilégier |
|---|---|---|
| T1 | 5,9 % | Étudiant, alternant, jeune actif |
| T2 | 4,9 % | Jeune actif, couple, mutation professionnelle |
| T3 | 4,6 % | Couple, petite famille, colocation ciblée |
| T4 | 4,3 % | Famille ou colocation organisée |
Choisir un quartier selon la stratégie, pas selon une réputation
Le centre-ville, le Thabor, Jeanne-d’Arc et Saint-Hélier offrent une image patrimoniale, une bonne liquidité à la revente et une proximité immédiate des commerces. Ils correspondent à une stratégie de conservation longue, mais leur prix élevé limite souvent le rendement brut. Un T2 qualitatif y trouvera plus facilement son public parmi les actifs que parmi les étudiants cherchant un loyer contenu.
Beaulieu et Villejean-Beauregard répondent naturellement à la demande étudiante grâce à leur proximité avec les campus et les transports. Une petite surface y est cohérente, à condition d’anticiper une rotation plus fréquente, l’ameublement et la relocation. Dans les secteurs en renouvellement comme Baud-Chardonnet, La Courrouze, EuroRennes et ViaSilva, il faut examiner le calendrier réel des équipements, des commerces et des livraisons concurrentes.
Lire le quartier comme une palette d’usages
Un quartier ne se résume pas à une note de rendement. Il faut observer les usages quotidiens. Le matin, un locataire regarde le temps nécessaire pour rejoindre le métro. Le soir, il évalue l’éclairage du trajet, l’accès aux commerces et le niveau sonore lorsque les fenêtres sont ouvertes. Visiter le logement à deux horaires, marcher jusqu’à l’arrêt de transport et regarder les rez-de-chaussée commerciaux permet de repérer ce que les annonces montrent rarement : une rue de bars, un trafic routier, un chantier durable ou, au contraire, une centralité pratique qui facilite la location.
- Centre et secteurs patrimoniaux : priorité à la valorisation et à la revente, avec un rendement souvent plus modéré.
- Quartiers universitaires : demande forte pour les T1 et les T2, avec une gestion plus active.
- Secteurs en transformation : potentiel lié aux transports et aux aménagements, mais aussi risque de retard et de concurrence locative.
- Périphérie bien connectée : budget d’entrée parfois plus accessible, sous réserve de vérifier la fréquence des transports et les services disponibles.
Ancien, neuf, meublé ou colocation : associer le produit au bon locataire
L’ancien est annoncé comme 20 % à 30 % moins cher que le neuf. Il peut donc améliorer le rendement brut, notamment lorsque le prix d’achat laisse une marge de négociation. Il faut cependant examiner l’immeuble avant de se décider : procès-verbaux d’assemblée générale, ravalement, toiture, chauffage collectif, charges, humidité et risque de mérule. Le DPE compte aussi. Un logement énergivore peut nécessiter des travaux et devenir plus difficile à louer ou à revendre.
Le neuf offre généralement une meilleure performance énergétique et limite les travaux immédiats. Son prix supérieur réduit souvent le rendement, mais il peut convenir à un investisseur qui privilégie une gestion plus simple et une clientèle de jeunes actifs. La résidence étudiante, accessible à partir de moins de 150 000 € selon les offres évoquées, facilite l’exploitation, mais impose d’étudier le bail commercial, l’exploitant et les conditions de revente.
La location meublée n’est pas automatique
Le meublé répond aux besoins des étudiants et des actifs mobiles. Le statut LMNP permet, selon le régime retenu, de prendre en compte un amortissement fiscal. Cet avantage ne transforme pas un mauvais achat en bonne opération. Le mobilier doit être renouvelé, la gestion demande du temps et la fiscalité à la revente doit être intégrée au calcul.
La colocation peut augmenter le revenu d’un T3 ou d’un T4. Elle exige toutefois une disposition cohérente, des chambres suffisamment agréables et une gestion plus attentive. Le profil des occupants, la proximité des transports et la facilité d’accès aux commerces influencent directement la stabilité de la location.
Financer et sécuriser son placement immobilier à Rennes
Le crédit reste un levier central. Les taux moyens observés en Bretagne s’établissent à 3,30 % sur 15 ans, 3,40 % sur 20 ans et 3,46 % sur 25 ans. Les meilleurs taux indicatifs atteignent 3,10 % sur 15 et 20 ans, puis 3,20 % sur 25 ans. Avant de formuler une offre, il faut tester plusieurs hypothèses : montant de l’apport, durée du prêt, loyer prudent, assurance emprunteur, fiscalité et réserve pour les imprévus.
Plusieurs mécanismes peuvent orienter la stratégie : le LMNP pour le meublé, le LLI avec une TVA annoncée à 10 %, Denormandie ou Pinel ancien selon l’éligibilité du projet, ainsi que la nue-propriété avec une décote annoncée de 30 % à 40 %. Ces dispositifs ne remplacent pas l’analyse de l’emplacement. Leur intérêt dépend de la situation fiscale, de l’horizon de détention et des contraintes de location.
La sécurisation de l’opération passe aussi par un budget de vacance, même dans un marché tendu. Il faut vérifier la solvabilité des locataires, prévoir l’assurance et l’entretien, puis comparer le coût d’une gestion déléguée avec le temps économisé. Un placement immobilier à Rennes reste cohérent lorsque l’opération correspond à la capacité d’épargne, à la tolérance aux travaux et à l’objectif patrimonial de l’investisseur, y compris avec des hypothèses moins favorables.

- Placement immobilier à Rennes : viser 5 % au centre ou chercher plus de rendement en périphérie ? - 18 octobre 2026
- Décès de l’employeur : le contrat continue parfois selon l’identité juridique et la reprise de l’activité - 17 octobre 2026
- Immobilier d’entreprise à Rennes : des locaux adaptés à chaque projet professionnel - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Placer 200 000 euros : quelles stratégies pour générer 500 €, 800 € ou 1 200 € par mois ?
 Remboursement Crédit Logement : comment récupérer votre part du Fonds Mutuel de Garantie ?
 FRPS : comment cette structure optimise la retraite supplémentaire et vos rendements
 RAFP : capital ou rente, comment optimiser votre retraite de fonctionnaire en 7 points