Rachat de crédit au Crédit Mutuel : conditions, frais et demande
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Le Crédit Mutuel peut étudier le rachat de vos crédits immobiliers ou à la consommation détenus ailleurs. L’opération remplace vos anciens emprunts par un nouveau prêt. Elle peut réduire votre mensualité, notamment en allongeant la durée de remboursement. En contrepartie, le coût total peut augmenter.
Pour déposer une demande, préparez les contrats et tableaux d’amortissement de vos prêts, vos justificatifs de revenus et vos relevés bancaires, puis prenez rendez-vous avec un conseiller de votre caisse locale.
Quels crédits faire racheter au Crédit Mutuel ?
Le rachat peut porter sur un prêt immobilier contracté auprès d’une autre banque ou sur plusieurs emprunts. Il peut aussi concerner des crédits à la consommation : prêt personnel, crédit auto ou crédit renouvelable. Le projet présenté au conseiller doit préciser chaque emprunt à reprendre et le capital restant dû, c’est-à-dire la somme qui reste à rembourser hors intérêts futurs.
La durée du nouveau prêt dépend du dossier et de la nature des dettes. Pour un rachat immobilier, elle peut aller jusqu’à 20 ou 25 ans. Pour des crédits à la consommation, une durée de 5 à 7 ans constitue un repère habituel, sans garantir une proposition sur cette base.
Un regroupement peut également inclure un besoin de trésorerie ou un financement complémentaire. Cette somme s’ajoute alors au montant emprunté : elle donne de la souplesse immédiate, mais produit aussi des intérêts.
Mensualité plus basse ou économies : quel est votre objectif ?
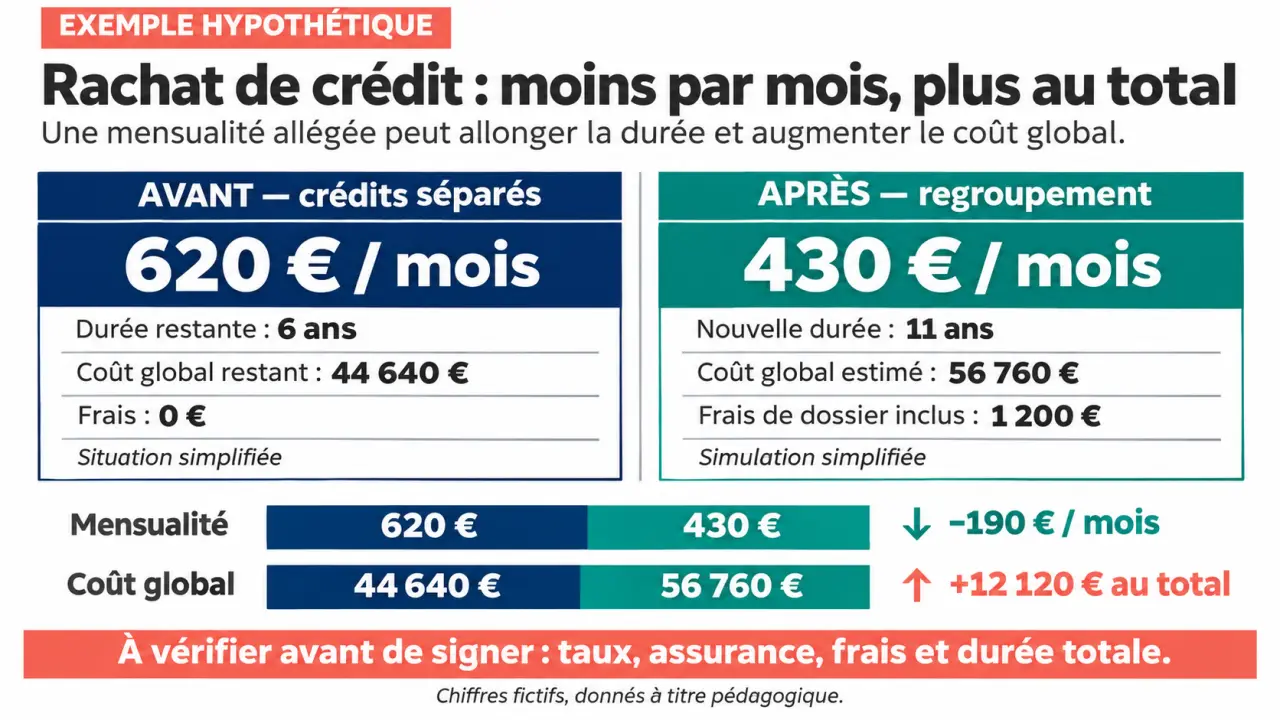
Avant le rendez-vous, choisissez votre priorité. Une mensualité réduite améliore votre budget chaque mois. Une baisse du coût total vise plutôt à payer moins sur toute la durée restante. Les deux résultats ne vont pas toujours ensemble.
Réduire la pression sur le budget
En étalant le remboursement sur une période plus longue, la banque peut diminuer la somme payée chaque mois. Cette solution peut aider après une baisse de revenus ou une hausse des dépenses. Toutefois, les intérêts courent plus longtemps et le nouveau taux n’est pas forcément inférieur à l’ancien.
Comparez aussi la mensualité assurance comprise. Une baisse affichée hors assurance peut être moins intéressante une fois la nouvelle couverture ajoutée.
Réduire le coût restant de vos crédits
Un taux plus bas peut rendre l’opération intéressante, surtout s’il reste beaucoup de capital et d’années à rembourser. Un écart de 0,70 à 1 point entre l’ancien et le nouveau taux est un repère indicatif, pas une condition suffisante. Les frais et la durée retenue peuvent effacer le gain.
Pour comparer, additionnez les mensualités et autres sommes qu’il vous reste à payer sur les prêts actuels. Comparez ce total avec les mensualités du nouveau prêt, l’assurance et les frais de rachat qui ne sont pas déjà compris dans les mensualités. Ne comptez pas deux fois les frais financés par le nouveau crédit.
Un exemple pour mesurer le compromis
Supposons qu’il vous reste 120 mensualités de 500 €, soit 60 000 € à payer. Une proposition hypothétique prévoit 144 mensualités de 440 €, soit 63 360 €, frais et assurance inclus. Vous gagnez 60 € de marge par mois, mais vous payez 3 360 € de plus au total et remboursez pendant deux années supplémentaires.
Si votre objectif est de payer moins au total, cette proposition ne le remplit pas. Si votre priorité est de retrouver 60 € chaque mois, le surcoût doit être mis en balance avec ce besoin.
Quelles conditions sont étudiées ?
La caisse examine si vous pouvez rembourser le nouveau prêt dans la durée. Elle s’intéresse notamment à vos revenus, à vos charges, à votre patrimoine, à vos avoirs et à la gestion de vos comptes. Elle étudie aussi le montant des emprunts à reprendre et les garanties possibles.
- Revenus : leur montant et leur régularité servent à apprécier la capacité de remboursement. Des revenus variables demandent une lecture sur plusieurs périodes plutôt que sur un seul mois.
- Endettement : le rapport entre les charges de crédit et les revenus donne un premier repère. Pour l’immobilier, 35 % est un seuil de référence, sans constituer à lui seul une promesse d’accord.
- Reste à vivre : la somme disponible après les charges de crédit compte aussi. Deux foyers au même taux d’endettement peuvent disposer de budgets très différents.
- Comptes et crédits existants : les relevés montrent les charges récurrentes et d’éventuelles difficultés de paiement. Le capital restant dû permet de chiffrer le rachat.
- Garantie : pour un prêt immobilier, une caution bancaire ou une hypothèque peut être envisagée.
Un taux d’endettement élevé ou des incidents de paiement ne permettent pas de conclure automatiquement à une acceptation ou à un refus : la banque apprécie l’ensemble du dossier. Préparez une explication précise des changements récents de revenus ou de charges.
Quels frais prévoir pour un rachat de crédit ?
Le taux ne résume pas le prix de l’opération. Demandez un chiffrage détaillé et distinguez les sommes à payer immédiatement de celles intégrées au nouveau prêt.
| Frais possibles | À quoi ils correspondent | Effet sur votre comparaison |
|---|---|---|
| Indemnité de remboursement anticipé | Somme éventuellement due à l’ancien prêteur lorsque le crédit est remboursé avant son terme. | Elle réduit le gain attendu du rachat. |
| Frais de dossier | Frais liés à la mise en place du nouveau financement. | Ils s’ajoutent au coût de l’opération s’ils ne sont pas déjà financés. |
| Frais de garantie | Coût éventuel d’une caution ou d’une hypothèque pour le nouveau prêt. | Ils peuvent peser sur la rentabilité, surtout si le gain de taux est faible. |
| Mainlevée d’hypothèque | Frais possibles pour mettre fin à l’ancienne garantie hypothécaire. | Ils concernent notamment certains rachats immobiliers. |
| Assurance emprunteur | Coût de la couverture associée au nouveau prêt. | Comparez son montant et ses garanties avec ceux de l’assurance actuelle. |
Pour un prêt immobilier, l’indemnité de remboursement anticipé est plafonnée au plus faible de ces deux montants : six mois d’intérêts sur le capital remboursé, ou 3 % du capital restant dû.
Un calcul simple aide à situer le point d’équilibre : divisez les frais payés au départ par l’économie mensuelle, à condition de comparer des prêts de durée similaire. Par exemple, 2 400 € de frais divisés par 80 € d’économie représentent 30 mois. Si vous prévoyez de rembourser ou de vendre avant cette date, le gain attendu peut disparaître. Ce calcul ne remplace pas la comparaison du coût total.
Comment faire votre demande ?
- Listez vos prêts. Notez pour chacun le capital restant dû, la mensualité avec assurance, le taux et la durée restante. Ajoutez le montant de trésorerie souhaité, si vous en avez besoin.
- Préparez vos justificatifs. Rassemblez vos documents de revenus, vos relevés et les contrats des crédits concernés.
- Prenez rendez-vous avec un conseiller du Crédit Mutuel. Présentez votre objectif : alléger la mensualité, réduire le coût total ou financer un besoin complémentaire. Vous pouvez solliciter une étude même si vos prêts sont dans une autre banque.
- Comparez la proposition. Examinez la mensualité, la durée, le taux, l’assurance, les garanties et tous les frais. Calculez le total restant à payer avant et après l’opération.
- Formalisez le nouveau prêt. Si la proposition vous convient et que le financement est accordé, les documents sont signés. Après déblocage des fonds, les anciens prêts sont remboursés par anticipation.
Un dossier complet facilite l’étude, sans garantir l’accord. À titre indicatif, un rachat de crédits à la consommation sans hypothèque peut prendre une à trois semaines. Ce délai ne constitue pas un engagement du Crédit Mutuel et ne s’applique pas nécessairement à un dossier immobilier.
La liste des pièces à réunir
- Une pièce d’identité et un justificatif de domicile.
- Les trois derniers bulletins de salaire et un ou deux derniers avis d’imposition, ou les documents adaptés à votre situation professionnelle.
- Les relevés bancaires récents : prévoyez notamment les trois derniers relevés de vos comptes si vous n’êtes pas client.
- Les contrats de prêt et tableaux d’amortissement des crédits à reprendre.
- Les éléments relatifs à votre patrimoine, à vos charges et, pour un bien immobilier, à la garantie existante.
Les tableaux d’amortissement figurent parmi les documents remis lors de la souscription de vos prêts. Ils permettent de retrouver les échéances et le capital restant dû. Gardez aussi le détail des assurances et des frais associés à chaque crédit.
Rachat, renégociation ou regroupement : quelle différence ?
| Opération | Ce qui change | Quand l’envisager |
|---|---|---|
| Rachat | Une autre banque rembourse votre crédit et le remplace par un nouveau prêt. | Pour obtenir de nouvelles conditions ou changer d’établissement. |
| Renégociation | Vous discutez des conditions avec votre prêteur actuel, sans faire racheter le crédit par une autre banque. | Pour comparer une modification de votre prêt actuel avec le coût d’un rachat externe. |
| Regroupement | Plusieurs dettes sont réunies dans un nouveau financement. | Pour simplifier les paiements ou ajuster la mensualité globale. |
| Transfert | Le prêt est déplacé dans les conditions prévues par son contrat ; il ne s’agit pas nécessairement d’un nouveau crédit. | Lorsqu’un changement de projet immobilier conduit à examiner cette possibilité. |
| Désolidarisation | Un coemprunteur demande à ne plus être tenu au remboursement, avec l’accord du prêteur. | Après une séparation ou un changement dans la détention d’un bien. |
Avant de choisir un rachat au Crédit Mutuel, une proposition de renégociation auprès de votre banque actuelle peut fournir un point de comparaison utile.
Questions fréquentes
Faut-il déjà être client du Crédit Mutuel ?
Pas nécessairement : vous pouvez présenter une demande pour des crédits souscrits ailleurs, et le rachat peut accompagner un changement de banque.
Quand les anciens crédits sont-ils remboursés ?
Le remboursement intervient après le déblocage du nouveau financement. Conservez les décomptes et les confirmations de remboursement : ils permettent de suivre la clôture effective des anciens prêts et d’éviter de confondre leur dernière échéance avec le début du nouveau crédit.
Une petite mensualité suffit-elle à choisir une offre ?
Non. Une mensualité plus basse peut masquer une durée plus longue, une assurance différente ou des frais financés par le prêt. Retenez l’offre qui répond à votre priorité, puis contrôlez ce qu’elle vous coûtera jusqu’à la dernière échéance.
- Rachat de crédit au Crédit Mutuel : conditions, frais et demande - 19 novembre 2026
- Consultant ressources humaines : missions, études et salaire - 18 novembre 2026
- Logiciel anti-spam : comparatif, critères de choix et tarifs pour protéger sa messagerie - 17 novembre 2026
Articles qui pourraient vous intéresser :
 Emprunter hors de France : banques accessibles, conditions d’octroi et stratégies pour réussir
 Imposition SCPI : comment éviter l’erreur de déclaration qui alourdit votre note fiscale de 17,2 % ?
 Investir en SCPI : rendement, risques et réalité du marché immobilier
 Débit et crédit en comptabilité : deux colonnes, une règle d’équilibre