Comptabilisation d’une RFA : comptes, TVA et écritures de clôture
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
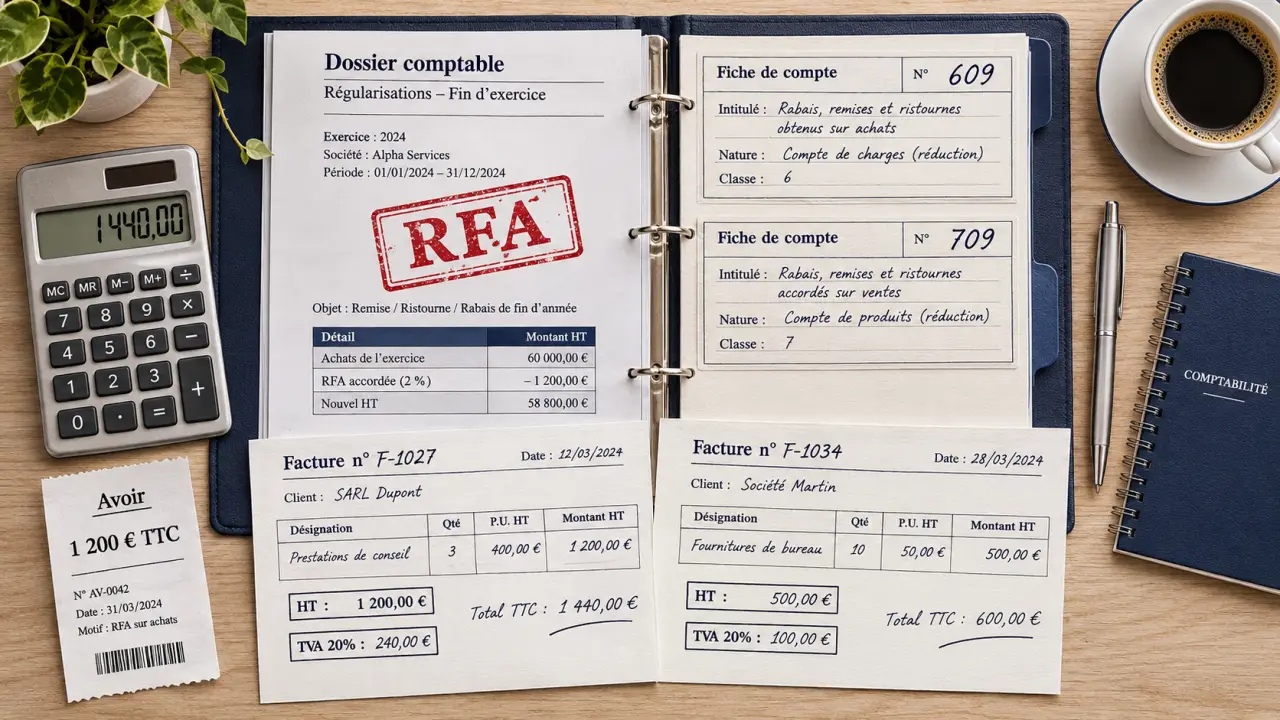
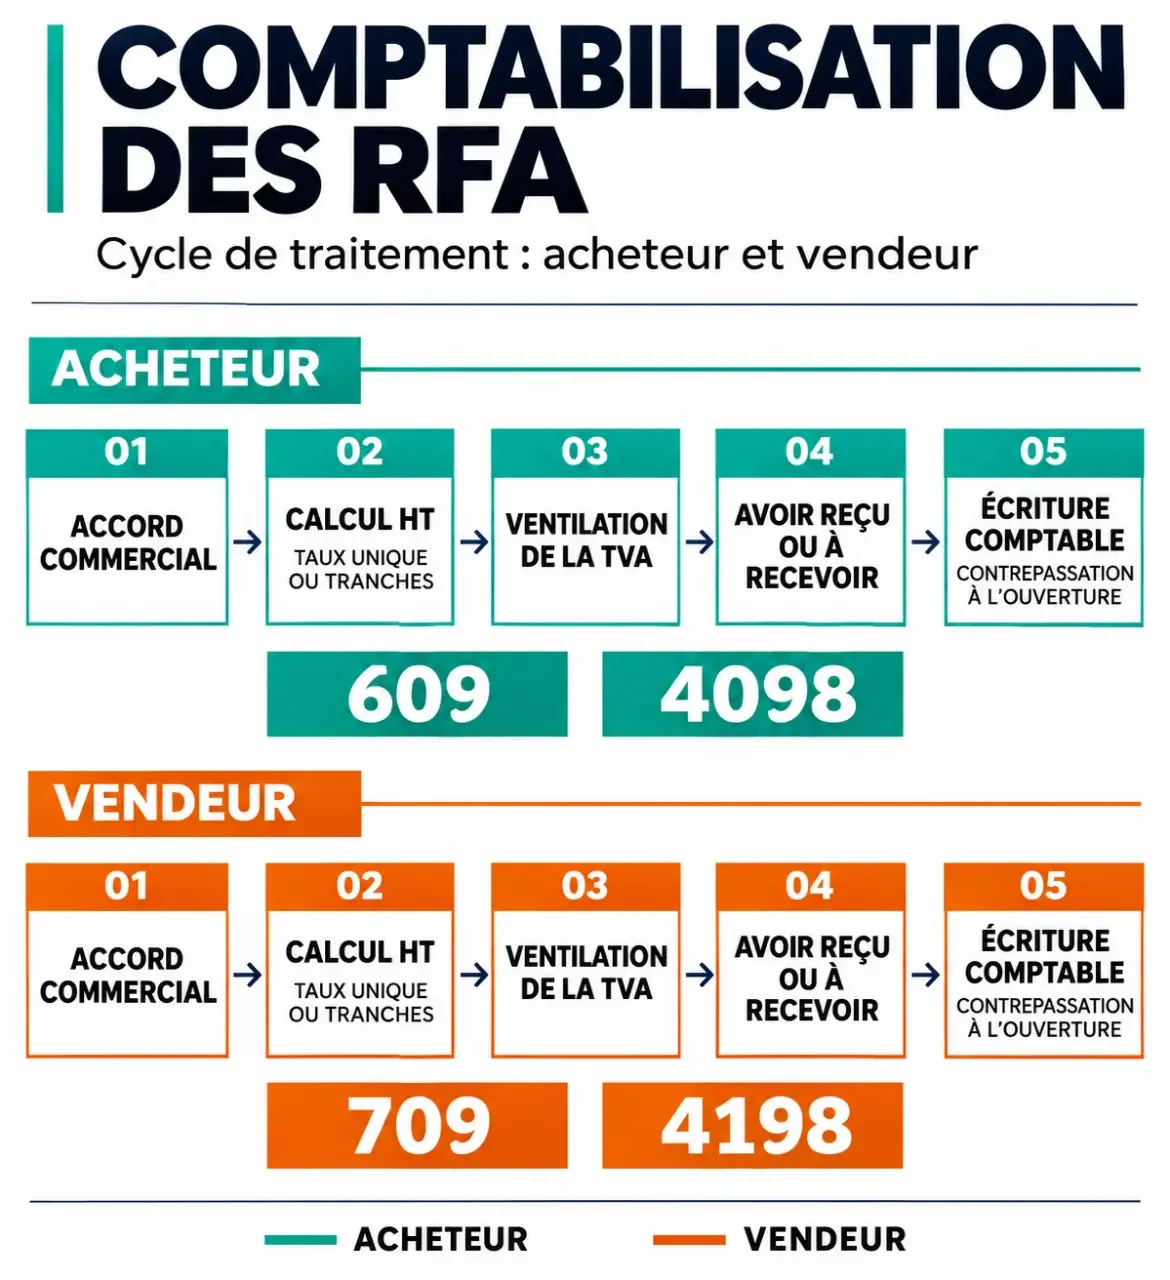
La comptabilisation d’une RFA dépend de votre position dans l’opération. Si vous obtenez une ristourne de votre fournisseur, créditez un compte 609 pour réduire vos achats. Si vous l’accordez à un client, débitez un compte 709 pour réduire vos ventes. À la clôture, un avoir encore attendu ou à établir passe respectivement par le compte 4098 ou 4198.
Les écritures ci-dessous présentent une RFA de 1 000 € HT, assortie d’une TVA de 20 %, soit un avoir de 1 200 € TTC. Elles supposent que la TVA initiale est intégralement déductible chez l’acheteur et que l’avoir régularise la taxe.
RFA : de quoi parle-t-on en comptabilité ?
La ristourne de fin d’année est une réduction commerciale calculée sur un ensemble d’achats ou de ventes réalisés pendant une période. Son montant peut dépendre du chiffre d’affaires atteint avec un partenaire. Malgré son nom, elle peut porter sur une période qui ne correspond pas à l’année civile.
Elle se distingue de trois autres réductions :
- Le rabais compense notamment un défaut ou une non-conformité.
- La remise est une réduction commerciale liée, par exemple, à une quantité ou à une relation commerciale.
- L’escompte de règlement récompense un paiement anticipé : c’est une réduction financière, et non une RFA.
Quel compte utiliser selon la situation ?
| Situation | Réduction commerciale | Compte de tiers |
|---|---|---|
| RFA obtenue, avoir reçu | 609 au crédit | 401 au débit |
| RFA obtenue, avoir à recevoir à la clôture | 609 au crédit | 4098 au débit |
| RFA accordée, avoir établi | 709 au débit | 411 au crédit |
| RFA accordée, avoir à établir à la clôture | 709 au débit | 4198 au crédit |
Choisissez la subdivision du compte 609 ou 709 en fonction des achats ou des ventes concernés. Les montants de ces comptes sont exprimés hors taxes. Les comptes de tiers comprennent la TVA lorsque celle-ci est régularisée.
Comptabiliser une RFA obtenue d’un fournisseur
L’avoir est reçu avant la clôture
Vous enregistrez l’avoir dans le compte du fournisseur. Il diminue la dette envers ce dernier ou constitue un solde à imputer sur une prochaine facture.
| Compte | Débit | Crédit |
|---|---|---|
| 401 — Fournisseur | 1 200 € | — |
| 609 — Réductions obtenues sur achats | — | 1 000 € |
| 44566 — TVA déductible sur autres biens et services | — | 200 € |
Le crédit du compte 609 réduit les achats de l’exercice. Celui du compte de TVA corrige la taxe initialement déduite.
L’avoir reste à recevoir à la clôture
Si la ristourne concerne les achats de l’exercice et que son montant peut être estimé, constatez-la sans attendre la pièce. Le compte 4098 matérialise l’avoir attendu ; il ne s’agit pas d’une facture fournisseur non parvenue pour un achat.
| Compte | Débit | Crédit |
|---|---|---|
| 4098 — Fournisseurs, rabais, remises, ristournes à obtenir et autres avoirs non encore reçus | 1 200 € | — |
| 609 — Réductions obtenues sur achats | — | 1 000 € |
| 44586 — TVA sur factures non parvenues | — | 200 € |
Ne l’enregistrez pas une seconde fois si la réduction figure déjà dans les factures d’achat comptabilisées.
Comptabiliser une RFA accordée à un client
L’avoir est établi avant la clôture
L’avoir réduit la créance sur le client. Si la facture initiale a déjà été réglée, il peut donner lieu à une imputation ou à un remboursement.
| Compte | Débit | Crédit |
|---|---|---|
| 709 — Réductions accordées sur ventes | 1 000 € | — |
| 44571 — TVA collectée | 200 € | — |
| 411 — Client | — | 1 200 € |
Le débit du compte 709 diminue le chiffre d’affaires net ; le débit du compte de TVA corrige la taxe collectée sur les ventes concernées.
L’avoir reste à établir à la clôture
Lorsque la ristourne est acquise au client au titre de l’exercice clos, enregistrez la dette même si l’avoir sera émis plus tard.
| Compte | Débit | Crédit |
|---|---|---|
| 709 — Réductions accordées sur ventes | 1 000 € | — |
| 44587 — TVA sur factures à établir | 200 € | — |
| 4198 — Clients, rabais, remises, ristournes à accorder et autres avoirs à établir | — | 1 200 € |
Le compte 4198 constate une dette envers le client, à ne pas confondre avec une provision pour risque dont le montant ou l’existence resterait incertain.
Que faire à l’ouverture et à la réception de l’avoir ?
Une méthode consiste à contrepasser l’écriture de clôture au premier jour du nouvel exercice : vous reprenez les mêmes comptes et les mêmes montants en inversant les débits et les crédits. Vous enregistrez ensuite l’avoir normalement, dans les comptes 401 ou 411, lorsqu’il est reçu ou établi.
Par exemple, pour la RFA fournisseur ci-dessus, la contrepassation débite le 609 de 1 000 € et le 44586 de 200 €, puis crédite le 4098 de 1 200 €. À réception de l’avoir de 1 200 € TTC, l’écriture normale débite le 401 et crédite le 609 ainsi que le 44566. La contrepassation évite de compter deux fois la réduction.
Si l’avoir définitif diffère de l’estimation, son enregistrement fait apparaître l’écart sur le nouvel exercice.
Comment traiter la TVA sur une RFA ?
La réduction se calcule d’abord sur la base HT. Lorsque l’avoir corrige la TVA, celle-ci se calcule sur la réduction au taux applicable aux opérations concernées. Dans l’exemple, 1 000 € × 20 % = 200 € de TVA ; l’avoir atteint 1 200 € TTC.
Chez l’acheteur qui avait intégralement déduit la TVA, l’avoir réduit la TVA déductible. Chez le vendeur, il réduit la TVA collectée. Les écritures de clôture utilisent les comptes 44586 et 44587 en attendant la pièce.
Si la ristourne couvre des ventes à plusieurs taux, répartissez sa base HT entre les opérations concernées, puis calculez la TVA propre à chaque part. Ne prenez pas un taux unique pour toute la réduction par facilité.
Un avoir net de taxe constitue un cas distinct : la réduction ne comporte pas de TVA à régulariser sur la pièce. Le fournisseur peut renoncer à récupérer la taxe correspondante ; l’acheteur conserve alors sa déduction initiale.
Comment calculer la ristourne de fin d’année ?
Commencez par identifier la période, les opérations retenues et les éventuels retours ou exclusions prévus par l’accord. Appliquez ensuite le barème à la base HT. Trois mécanismes peuvent donner des résultats très différents.
| Mécanisme | Hypothèse sur 100 000 € HT | RFA HT |
|---|---|---|
| Taux unique | 2 % sur toute la base | 2 000 € |
| Seuil déclencheur | 3 % sur toute la base dès 80 000 € atteints | 3 000 € |
| Barème progressif | 0 % jusqu’à 50 000 €, 2 % de 50 000 € à 80 000 €, puis 3 % au-delà | 1 200 € |
Dans le barème progressif, le calcul est : 30 000 € × 2 % = 600 €, puis 20 000 € × 3 % = 600 €. La ristourne totale atteint 1 200 € HT.
Le point à lire dans l’accord : un taux « à partir de » un seuil peut s’appliquer à toute la base ou seulement à la fraction qui dépasse ce seuil. Le résultat n’est pas le même. De même, un barème par tranches ne doit pas être remplacé par le taux de la dernière tranche appliqué à tout le chiffre d’affaires.
Quand constater une RFA à la clôture ?
Une clause contractuelle donne une base au calcul lorsque les conditions prévues sont remplies au titre de l’exercice. Si le montant définitif n’est pas encore connu, une estimation fondée sur les achats ou ventes réalisés permet de le rattacher à la bonne période.
Sans clause écrite, une réduction n’est pas automatiquement acquise. Une annonce faite avant la clôture ou une pratique constante peut toutefois créer une obligation implicite. Il faut alors disposer d’éléments permettant d’établir l’engagement et d’estimer la somme. Une simple intention commerciale ne suffit pas.
Conservez le détail de la base HT, le barème, les justificatifs de l’engagement et le rapprochement avec l’avoir. Pour les marchandises encore en stock à la clôture, examinez aussi la part de réduction qui concerne leur coût d’acquisition : la RFA peut modifier leur valeur et donc la marge de la période.
Questions fréquentes
Faut-il attendre l’encaissement ou le remboursement de l’avoir ?
Non. L’avoir s’enregistre lorsqu’il est reçu ou établi ; son imputation ou son remboursement constitue une opération distincte. À la clôture, une ristourne acquise mais sans avoir suit les écritures 4098 ou 4198 présentées ci-dessus.
Peut-on enregistrer toute ristourne fournisseur en 609 ?
Le 609 convient aux réductions obtenues sur achats. Sa subdivision doit correspondre à la nature de l’achat. Une réduction financière pour paiement anticipé n’est pas une ristourne commerciale et ne suit pas ce schéma.
Que faire si l’avoir porte sur plusieurs exercices ?
Répartissez la réduction entre les périodes auxquelles se rapportent les opérations, à partir du calcul et de l’accord. La part acquise à la clôture doit être distinguée de celle qui concerne les opérations de l’exercice suivant.
- Comptabilisation d’une RFA : comptes, TVA et écritures de clôture - 16 novembre 2026
- Formation en cybersécurité : quel parcours choisir selon votre niveau, la durée et le financement ? - 15 novembre 2026
- Recruter sur les compétences, pas sur le CV parfait : une méthode pour viser juste - 15 novembre 2026
Articles qui pourraient vous intéresser :
 Mentir sur sa résidence principale : 3 risques majeurs pour votre prêt immobilier
 Espace client Crédit Foncier : 3 étapes pour gérer votre prêt en gestion extinctive
 Frais de blanchissage : comment déduire vos lessives professionnelles sans risque fiscal
 TVA collectée et TVA déductible : calcul, conditions et impact sur la trésorerie