Cabinet de conseil en assurance-vie : qui choisir pour aligner objectifs, risques et frais ?
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Un cabinet de conseil en assurance-vie peut accompagner un épargnant dans la structuration de son patrimoine ou un assureur dans un projet de transformation. Dans les deux cas, la décision ne doit pas reposer sur une promesse de rendement isolée. Elle demande une analyse des objectifs, des risques, des frais, des contraintes réglementaires et des moyens de pilotage.
Deux expertises, deux façons de faire appel à un cabinet de conseil
L’expression « cabinet de conseil en assurance-vie » recouvre deux activités. La première relève du conseil patrimonial destiné aux particuliers. La seconde concerne les compagnies d’assurance, les mutuelles et les acteurs de l’assistance. Identifier son besoin dès le départ permet de contacter le bon interlocuteur et d’obtenir une recommandation exploitable.
Pour les épargnants : relier le contrat à un projet de vie
Pour un particulier, l’assurance-vie est une enveloppe souple. Elle peut servir à constituer une épargne, préparer la retraite, financer un projet, créer des revenus complémentaires ou organiser une transmission. Le conseil consiste à traduire ces priorités en décisions concrètes : montant et rythme des versements, durée envisagée, niveau de risque acceptable, disponibilité recherchée et place du contrat parmi les autres actifs détenus.
Un accompagnement sérieux commence par l’examen de la situation globale : revenus, épargne de précaution, endettement, patrimoine immobilier, fiscalité, composition familiale et projets à venir. Il ne s’agit pas de désigner un contrat universel, mais de retenir une solution cohérente avec l’horizon de placement et la capacité de l’investisseur à accepter les fluctuations.
Pour les assureurs : transformer sans dissocier métier, outils et clients
Pour les professionnels, le conseil porte sur la stratégie et sa mise en œuvre. Il peut mobiliser des compétences en actuariat, finance, conformité, organisation, systèmes d’information, performance commerciale ou expérience client. Un cabinet spécialisé peut intervenir sur la refonte d’un parcours de souscription, la simplification des processus de gestion, la mise en conformité, le pilotage d’un portefeuille ou l’amélioration du parcours des assurés.
La qualité de cet accompagnement dépend de l’alignement entre les équipes métier, les opérations et les outils. Une interface digitale fluide ne compense pas un processus de gestion mal conçu. De même, une nouvelle organisation reste théorique si les données, les règles de gestion et les systèmes ne permettent pas de l’appliquer au quotidien.
Ce qu’un conseil patrimonial doit examiner avant toute souscription
Comparer deux contrats à partir d’un seul indicateur, comme le fonds en euros ou les frais affichés, peut conduire à une mauvaise décision. L’analyse doit suivre une logique simple : le projet fixe l’horizon, l’horizon influence le niveau de risque, puis le contrat et les supports sont sélectionnés en conséquence.
- Les objectifs : épargne disponible, retraite, revenus futurs, diversification ou transmission.
- L’horizon : un besoin proche appelle généralement davantage de prudence qu’un projet de long terme.
- La liquidité : les modalités de rachat, d’arbitrage et d’avance doivent être comprises avant d’investir.
- Les frais : frais sur versement, frais de gestion du contrat, frais d’arbitrage et frais propres aux supports réduisent la performance nette.
- Les garanties et options : elles varient selon les contrats et peuvent répondre à des besoins spécifiques.
Choisir une assurance-vie revient à filtrer les offres selon ses contraintes. Il faut d’abord écarter les contrats incompatibles avec ses besoins, puis examiner les options qui présentent une utilité réelle. Cette méthode évite de comparer des supports risqués avec une épargne de précaution ou de privilégier une large gamme financière lorsque l’accompagnement et la lisibilité des arbitrages sont les priorités. Un conseil clair explique aussi les solutions écartées et les raisons de ce choix.
Supports et modes de gestion : trouver le bon équilibre de risque
Fonds en euros et unités de compte ne remplissent pas la même fonction
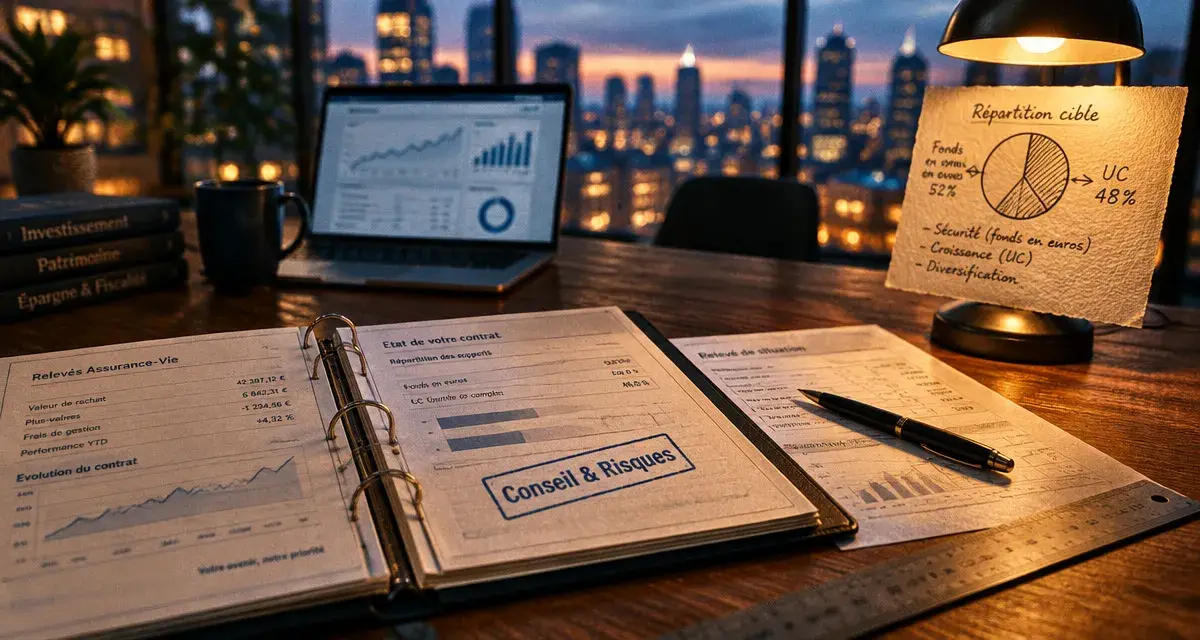
Le fonds en euros répond à une logique de stabilité du capital, tandis que les unités de compte exposent l’épargne aux évolutions des marchés et présentent un risque de perte en capital. Un contrat monosupport repose sur le fonds en euros. Un contrat multisupport donne accès à plusieurs catégories d’investissement. L’enjeu consiste à répartir l’épargne selon l’horizon et la tolérance au risque.
Les unités de compte peuvent inclure des fonds, des ETF, des SCPI, des produits structurés ou du Private Equity. Chaque support possède ses propres caractéristiques de volatilité, de liquidité, de frais et de durée de détention. Une SCPI ou un investissement non coté, par exemple, ne doit pas être assimilé à un support disponible instantanément. La diversification répartit les risques, mais elle ne les supprime pas.
Gestion libre, conseillée ou sous mandat
En gestion libre, le souscripteur sélectionne ses supports et réalise ses arbitrages. La gestion conseillée fournit des recommandations, tandis que la gestion sous mandat ou pilotée délègue les choix dans le cadre d’un profil défini. Le mode adapté dépend moins des connaissances financières déclarées que du temps disponible, de la capacité à rester discipliné pendant une baisse et du souhait de suivre régulièrement l’allocation.
Des options comme l’investissement progressif ou la sécurisation de plus-value peuvent encadrer la gestion. Elles ne remplacent ni une allocation initiale cohérente ni une révision périodique des objectifs. Un contrat existant peut aussi faire l’objet d’un examen portant sur les frais, la répartition des supports, les modalités d’arbitrage et les besoins de liquidité.
Fiscalité, transmission et autres enveloppes : raisonner en complémentarité
L’assurance-vie ne doit pas être choisie uniquement pour sa fiscalité. Celle-ci dépend notamment de l’ancienneté du contrat, de la date des versements, des retraits effectués et de la situation du souscripteur. Pour les intérêts avant huit ans, le régime présenté mentionne une Flat Tax de 30 %. Après huit ans, il fait apparaître un taux de 17,2 % jusqu’à 4 600 € d’intérêts pour une personne seule et jusqu’à 9 200 € pour un couple. Ces règles doivent être examinées au cas par cas, notamment avant un rachat important.
La clause bénéficiaire mérite la même attention que l’allocation financière. Elle organise la transmission du capital au décès et doit être réexaminée lors d’un mariage, d’une séparation, d’une naissance, d’un décès ou d’une évolution de la situation familiale. Une formulation imprécise peut créer des difficultés évitables pour les bénéficiaires.
| Enveloppe | Usage principal | Point d’attention |
|---|---|---|
| Assurance-vie | Épargne diversifiée, souplesse des retraits, transmission | Frais, qualité des supports et clause bénéficiaire |
| PER | Préparation de la retraite | Disponibilité généralement plus encadrée |
| PEA | Investissement orienté actions | Univers d’investissement spécifique |
| Compte-titres | Accès large aux marchés et grande souplesse | Fiscalité des opérations et discipline de gestion |
Ces solutions sont souvent complémentaires. Un cabinet compétent ne cherche pas à faire entrer tous les objectifs dans une seule enveloppe. Il identifie plutôt la place de chacune dans une stratégie patrimoniale globale, en tenant compte de la disponibilité du capital, de l’horizon, de la fiscalité et des objectifs de transmission.
Évaluer un cabinet et préparer un premier échange utile
Avant de confier un contrat existant ou un projet de transformation, demandez comment le cabinet est rémunéré, quels critères guident la sélection des solutions et jusqu’où va son accompagnement. L’indépendance ne se résume pas à une formule. Elle se vérifie dans la transparence sur les partenariats, les frais, les conflits d’intérêts potentiels et les limites de la recommandation.
Pour un rendez-vous patrimonial, préparez la liste des contrats détenus, les relevés récents, les versements prévus, vos projets familiaux et votre horizon de placement. Ces éléments permettent d’examiner l’allocation, les frais, la liquidité, la clause bénéficiaire et la cohérence du contrat avec la situation actuelle.
Pour un projet B2B, clarifiez le problème opérationnel, les équipes concernées, les contraintes réglementaires, les systèmes impliqués et le résultat attendu. Cette préparation transforme une prise de contact générale en échange de travail. Le périmètre, les priorités et les prochaines étapes deviennent plus faciles à définir.
Le bon cabinet de conseil en assurance-vie ne vend pas une réponse toute faite : il rend les arbitrages lisibles, expose les risques et accompagne la décision jusqu’à sa mise en œuvre.

- Cabinet de conseil en assurance-vie : qui choisir pour aligner objectifs, risques et frais ? - 8 octobre 2026
- Un local industriel se reconnaît à ses équipements, pas seulement à son activité - 7 octobre 2026
- Le paramétrage qui sépare vraiment les budgets d’un logiciel de comptabilité CSE - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Travaux en résidence principale : 3 leviers fiscaux pour réduire vos impôts
 Acte de dévolution successorale : comment prouver votre qualité d’héritier sans bloquer vos démarches
 Comptable pour SCI à l’IS : tarifs, obligations et critères pour choisir le bon prestataire
 Facture non parvenue : comptabilisation au compte 408 et erreurs à éviter