Barème du taux IPP pour maladie professionnelle : 10 % ouvre la rente, mais le calcul dépend des séquelles
Publié par : Éloïse Brancourt-Lacaze — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Charlotte Lambert — Rédactrice en chef
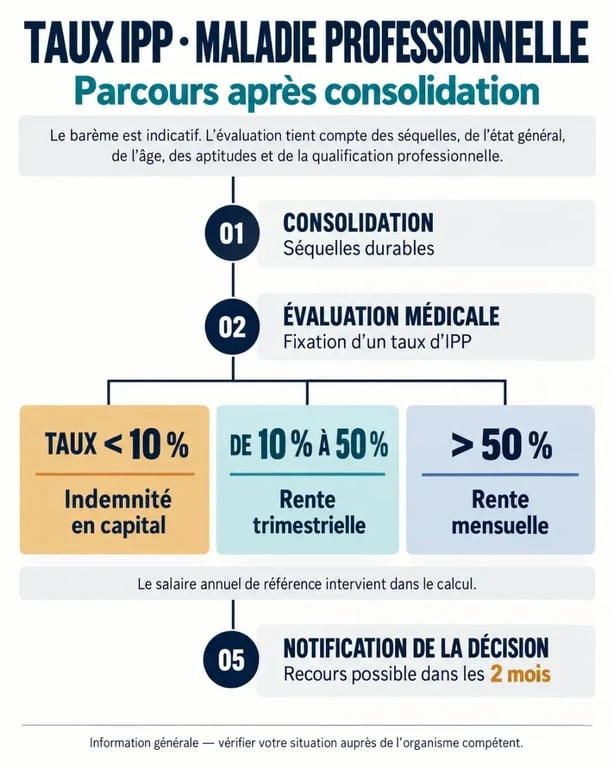
Après la consolidation d’une maladie professionnelle, le taux d’incapacité permanente partielle (IPP) détermine la forme de l’indemnisation versée par la caisse : indemnité en capital pour un taux inférieur à 10 %, rente à partir de 10 %. Ce taux ne dépend pas du seul diagnostic. Il mesure les séquelles durables et leurs conséquences sur la capacité de travail et la vie quotidienne.
Le taux IPP : une évaluation des séquelles après consolidation
La consolidation correspond au moment où l’état de santé est considéré comme stabilisé. Les soins peuvent se poursuivre, mais les lésions ne sont plus supposées évoluer de façon notable à court terme. La consolidation ne signifie donc pas la guérison. À cette étape, la caisse recherche l’existence de séquelles permanentes liées à la maladie professionnelle et fixe, si nécessaire, un taux d’IPP compris entre 1 % et 100 %.
Le taux d’incapacité permanente a une double fonction. Il reconnaît une atteinte durable à l’intégrité physique ou psychique et sert de base au calcul de l’indemnisation. Une restriction de mobilité, une douleur persistante, une baisse auditive ou une insuffisance respiratoire peuvent justifier un taux, même si la personne a repris une activité professionnelle.
Qui fixe le taux et sur quels éléments ?
La décision relève du service médical de la caisse d’assurance maladie, généralement après examen par le médecin-conseil. L’évaluation tient compte de la nature de l’infirmité, de l’état général, de l’âge, des facultés physiques et mentales, ainsi que des aptitudes et de la qualification professionnelle. Un même diagnostic peut donc conduire à des taux différents selon l’importance des séquelles et les contraintes du métier exercé.
La décision est notifiée par lettre recommandée. Elle précise le taux retenu, la date de consolidation et les voies de recours. Conservez cette notification, les comptes rendus médicaux, les examens récents et les documents décrivant votre poste. Ces pièces permettent de comprendre la décision et, si nécessaire, de la contester sur des éléments précis.
Le barème officiel : un repère médical, pas une grille automatique
Le barème du taux IPP pour maladie professionnelle est le barème indicatif d’invalidité annexé au Code de la Sécurité sociale. Il est consultable sur Légifrance. Il classe les atteintes par grandes fonctions ou appareils, notamment les affections respiratoires, neurologiques, dermatologiques, rhumatismales, cardio-vasculaires, auditives et psychiatriques.
Le terme « indicatif » compte. Le barème propose des fourchettes selon la gravité, l’amplitude des mouvements, l’autonomie ou les résultats des examens, mais il n’attribue pas automatiquement un pourcentage à chaque maladie. Le médecin évalue la situation stabilisée de la personne et motive le taux retenu en fonction des séquelles constatées.
| Éléments examinés | Ce qu’ils permettent d’apprécier |
|---|---|
| Séquelles médicales objectivées | Douleur, limitation, perte de force, gêne respiratoire, déficit sensoriel ou trouble durable |
| État général et âge | Répercussion globale de l’atteinte sur les capacités de la personne |
| Qualification et emploi | Impact sur les gestes, les postures, les cadences et les exigences du métier habituel |
| Examens et certificats médicaux | Stabilisation, gravité et permanence des séquelles |
Accident du travail et maladie professionnelle : le même barème, une situation différente
Dans ce cadre, l’accident du travail et la maladie professionnelle ne relèvent pas de deux barèmes totalement distincts. L’évaluation de l’incapacité permanente s’appuie sur le même barème indicatif. En revanche, l’histoire médicale n’est pas la même. Une maladie professionnelle s’installe souvent progressivement et peut toucher plusieurs fonctions ou limiter certains gestes de façon diffuse. L’analyse doit relier les séquelles reconnues à la maladie déclarée, puis mesurer leur impact fonctionnel durable.
Le geste consistant à manier un ciseau illustre cette approche. Couper avec précision suppose de plier et de tendre les doigts, de stabiliser le poignet, de pincer, de maintenir une force régulière et de répéter le mouvement. Pour une personne qui exerce un métier manuel, une limitation modérée de la main ou de l’épaule peut donc avoir des conséquences professionnelles importantes, même si un examen isolé ne montre qu’une perte limitée de mobilité.
À partir de 10 % : indemnité en capital ou rente d’incapacité
Le seuil de 10 % modifie la forme de l’indemnisation. Pour un taux inférieur à 10 %, l’assuré reçoit une indemnité en capital versée en une seule fois. À partir de 10 %, il bénéficie d’une rente d’incapacité permanente versée périodiquement. Entre 10 % et 50 %, la rente est trimestrielle. Au-delà de 50 %, elle est mensuelle.
Le taux ne suffit pas à déterminer le montant exact. La rente dépend aussi du salaire annuel de référence retenu par la caisse et des règles de calcul applicables. Le taux est réduit de moitié pour sa part inférieure à 50 %, puis majoré de moitié pour sa part supérieure à 50 %. Une estimation sérieuse nécessite donc la notification du taux et le salaire de référence communiqué dans le dossier.
Pourquoi 50 % est aussi un seuil à surveiller
Un taux de 50 % ou plus ne modifie pas seulement la périodicité du versement. Il peut aussi correspondre à une atteinte lourde à l’autonomie ou aux possibilités de reprise professionnelle. Dans certaines situations, notamment lorsqu’une assistance par une tierce personne est nécessaire, des droits complémentaires peuvent être examinés. La caisse ou un accompagnement social peut aider à vérifier les prestations susceptibles de s’appliquer.
Lire la notification et préparer un recours utile
À réception de la lettre, vérifiez la date de consolidation, le taux, la date d’effet de la rente ou de l’indemnité, ainsi que les instructions de contestation. Si le taux semble sous-évalué, le désaccord doit porter sur des éléments précis : séquelles omises, douleurs persistantes, perte de mobilité, conséquences sur les gestes professionnels ou aggravation objectivée avant la décision.
Contester dans les 2 mois
Le délai de contestation est de 2 mois à compter de la notification. Pour un litige médical portant sur le taux d’IPP, le recours est adressé à la commission médicale de recours amiable de la caisse. Expliquez les points contestés et joignez les pièces médicales récentes, ainsi qu’une description concrète des contraintes du poste. Un médecin peut vous aider à présenter un dossier cohérent.
Si la réponse ne vous satisfait pas, la saisine du pôle social du tribunal judiciaire peut être envisagée selon les indications figurant dans la décision reçue. N’attendez pas un rendez-vous médical pour respecter le délai. Envoyez le recours dans les temps, puis complétez le dossier si nécessaire.
Les démarches à suivre pour ne rien laisser de côté
- Attendez la décision de consolidation et rassemblez les examens, certificats et comptes rendus décrivant les séquelles.
- Préparez l’examen médical en notant les douleurs, les limitations, les traitements et les difficultés rencontrées au travail comme dans les actes quotidiens.
- Comparez la décision avec votre situation réelle, sans vous attribuer vous-même un pourcentage à partir d’une ligne isolée du barème.
- Vérifiez le mode d’indemnisation : capital pour un taux inférieur à 10 %, rente à partir de 10 %, avec un calcul fondé aussi sur le salaire annuel de référence.
- Agissez rapidement en cas de désaccord en respectant le délai de 2 mois et en conservant une copie de tous les envois.
Pour suivre votre dossier ou obtenir une explication sur le versement, contactez votre CPAM, ou la MSA si vous relevez du régime agricole. Les informations pratiques sur l’incapacité permanente après une maladie professionnelle sont également disponibles sur ameli.fr. Le barème donne un cadre. Le dossier médical et la description fidèle des conséquences professionnelles permettent ensuite d’apprécier la situation concrète.

- Barème du taux IPP pour maladie professionnelle : 10 % ouvre la rente, mais le calcul dépend des séquelles - 30 septembre 2026
- Article L1121-1 du Code du travail : deux conditions encadrent toute restriction - 29 septembre 2026
- Peut-on démissionner sans préavis ? Cas légaux, démarches et risques - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Acheter avant de vendre : 4 alternatives au prêt relais pour sécuriser votre transition
 SCPI en nue-propriété : 45 % de décote immédiate et zéro fiscalité sur vos revenus
 Bilan de SCI : obligations légales, seuils critiques et méthode de gestion
 Solesio Vie : 30 € pour démarrer, mais attention au poids des frais sur votre rendement